За что МФО Казахстана берут деньги сверх процентов
Деньги сверх процентов уходят по четырём каналам: комиссия платёжного сервиса за перевод, страховая премия, платный сервисный пакет и неустойка за просрочку. Первые три добровольны или вовсе не принадлежат кредитору, а собственные комиссии за выдачу займа закон разрешает МФО брать только с юридических лиц. Разбираем, что из этого можно не платить и что вернуть.
Опубликовано , обновлено
Автор: Динара Алиева, руководитель контент-отдела
Проверил: Данияр Сулейменов, главный юридический эксперт
Комиссия за выдачу: чего в законе нет
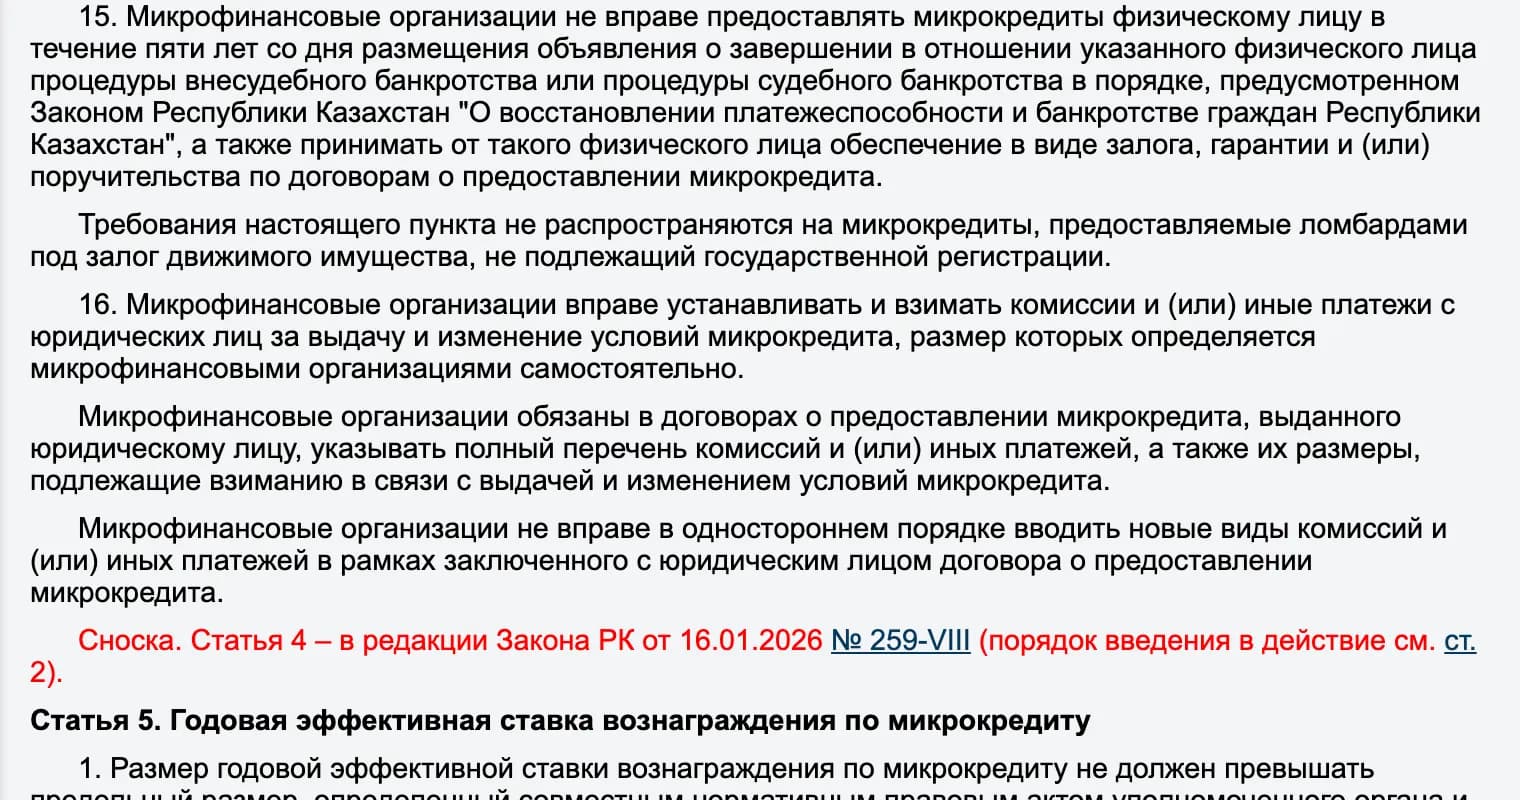
Начнём с нормы, которая переворачивает привычный разговор. Пункт 16 статьи 4 закона «О микрофинансовой деятельности» разрешает МФО устанавливать и взимать комиссии и иные платежи за выдачу и изменение условий микрокредита — и прямо называет, с кого: с юридических лиц. Там же для них закреплены две гарантии: полный перечень комиссий обязан стоять в договоре, а вводить новые виды платежей в одностороннем порядке нельзя.
Для договора с физическим лицом аналогичной нормы в законе нет. Практический вывод: если при выдаче займа на карту вы получили меньше, чем указано в договоре, вопрос не в том, «имеет ли право МФО брать комиссию», а в том, чей это платёж и на каком основании он удержан.
Комиссия платёжного сервиса
Деньги от МФО до вашей карты идут через платёжную организацию, и у неё свои тарифы. В офертах таких сервисов прямо написано, что комиссия взимается с клиента либо удерживается из суммы перевода — то есть на счёт приходит сумма за вычетом.
Что с этим делать практически:
- Сверьте две цифры: сумму микрокредита в договоре и сумму, фактически зачисленную на счёт. Разница — это и есть удержание.
- Найдите основание: тариф платёжной организации в её оферте либо ваше заявление на оплату дополнительной услуги из суммы займа.
- Помните про погашение: комиссия за приём платежа тоже принадлежит терминалу или банку, а не кредитору. Способ погашения без комиссии обычно есть, и его стоит уточнять до подписания.
Есть нюанс: сумма долга при этом не уменьшается. Проценты считаются на сумму микрокредита по договору, а не на то, что дошло до карты. Поэтому при выборе предложения смотреть стоит не только на ставку: а способ получения денег стоит выбирать заранее — например, в подборке займов наличными собраны компании с выдачей в отделении, где перевода и его комиссии нет вовсе.
Страховка: добровольна и возвращаема
Займ без страховки в Казахстане получить можно: страхование при микрокредите — дополнительная услуга, и отказ от неё не может быть основанием для отказа в займе. Это требование к самим МФО, а не пожелание заёмщика.
Важное право, о котором мало кто знает: если заём погашен досрочно и полностью, а договор страхования был, МФО обязана в течение трёх рабочих дней с даты погашения уведомить вас о праве расторгнуть страховку и вернуть часть премии за неиспользованный период (пункт 37 Требований к осуществлению микрофинансовой деятельности). Порядок возврата — по части четвёртой пункта 2 статьи 842 Гражданского кодекса.
Что это значит на практике: досрочно погасили — ждите уведомление, а если его нет, обращайтесь сами. Премия уплачена за срок, которого больше не будет.
Займ без страховки: кто из 12 МФО каталога не навязывает полис
Отдельный продукт «займ без страховки» искать не нужно: полис не может быть условием выдачи ни у одной МФО Казахстана — отказ от страхования не является основанием для отказа в микрокредите. Практический вопрос другой: у кого полис вообще появляется в документах и как не подписать его заодно с займом.
Страховой договор отдельным документом опубликован у одной компании каталога — Kviku: на сайте лежат два договора микрокредита, обычный и «со страховкой», плюс правила добровольного онлайн-страхования жизни, а в самих правилах микрокредитования обязательного полиса нет (карточка Kviku, сверка с сайта 5 сентября 2026 года браузером с казахстанского IP). В разборе остальных карточек каталога страхового документа не зафиксировано — но это не гарантия: предложение оформить полис появляется на шаге подписания в личном кабинете, а не в публичных документах.
Цену страховки до подписания не раскрывает никто: в замере 8 сентября 2026 года её не опубликовала ни одна компания каталога. Поэтому «займ без страховки» проверяется не на витрине, а в трёх местах сделки:
- Название договора. «Договор о предоставлении микрокредита со страховкой» — это другой продукт, а не тот же заём с приятной опцией.
- Сумма к перечислению. Меньше суммы микрокредита — премию удержали из займа; ищите своё заявление на эту услугу.
- Заявление на допуслугу. Его подписывают тем же SMS-кодом, что и договор. Нет вашего заявления — нет основания для удержания.
Полис уже оформлен, а заём закрыт досрочно — часть премии возвращается за неиспользованный период: порядок описан разделом выше.
Платный сервисный пакет
Третий канал — отдельная услуга, оформляемая самостоятельным договором: чаще всего «персональный кредитный рейтинг» или пакет консультаций. Она подписывается тем же SMS-кодом, что и заём, и оттого сливается с ним в восприятии. К микрокредиту эта услуга отношения не имеет: заём выдаётся независимо от неё.
Что показал замер тарифов и договоров
Мы открыли тарифы, правила, договоры и оферты платёжных сервисов у 12 МФО каталога Займометра 8 сентября 2026 года. Прочитать удалось 11: сайт Kviku закрыт защитой от ботов. Состав замера — весь каталог: Tengebai, Acredit, Quick Money, Credit365, Лайм Кредит, OneCredit, Microcash, ZaimBee, CreditPlus, TengeDa, Vivus и Kviku; компании, у которых на Займометре есть обзор, но нет карточки каталога, в замер не входят.
| Что проверяли | Результат |
|---|---|
| Собственная комиссия за выдачу и обслуживание | 0 ₸ у всех, кто публикует тарифы |
| Комиссия платёжного канала, которую платит заёмщик | у 7 компаний |
| Опубликована цена страховки | ни у одной |
| Опубликована цена платного сервисного пакета | ни у одной |
| Допуслугу разрешено оплатить из суммы займа | у 4 компаний |
| Плата за СМС-информирование | не заявлена ни у одной |
| Тарифы, правила и договор не опубликованы вовсе | 1 компания — Лайм Кредит |
Поимённо из этих строк подтверждается одна. Ни тарифов, ни правил предоставления микрокредитов, ни образца договора нет у Лайм Кредит: в футере limecredit.kz выложены только устав ТОО «LOMBARD 333 TM» и отказ от ответственности (проверено 01.08.2026 при подготовке карточки компании) — условия сделки становятся известны заёмщику уже на шаге подписания.
Состав двух других строк — комиссия платёжного канала у 7 компаний и оплата допуслуги из суммы займа у 4 — замер зафиксировал только числом, без привязки к названиям. Восстанавливать его по памяти мы не станем: в теме, где читатель понесёт деньги, догадка хуже пропуска, а поимённый список появится здесь после следующей пересверки документов. До неё свой случай проверяют в двух местах: оферта платёжного сервиса на странице погашения и правила предоставления микрокредитов на сайте компании.
Заявленные потолки комиссий платёжных каналов: до 5% через терминальную сеть, до 12% у одной компании и «от 0% до 30% от суммы операции» в общем тарифе платёжной организации. Неустойка колеблется сильнее, чем можно ожидать: 0,3%, 0,5% или 1,5% в день, а у двух компаний сверх пени стоит штраф 10% от основного долга за сам факт выхода на просрочку, причём у одной — не менее 5 000 ₸.
Неустойка за просрочку
Четвёртый платёж возникает только при нарушении графика. Здесь у закона есть жёсткие рамки: вознаграждение и неустойку, начисленные после 90 дней просрочки подряд, МФО требовать не вправе, а по потребительскому займу до 45 дней и до 45 МРП все платежи сверх суммы займа — вознаграждение, неустойка и иные — не могут превышать её половины. Отдельно запрещено начислять вознаграждение на капитализированные к основному долгу просроченные суммы, неустойку и комиссии.
Как устроен расчёт полной стоимости и почему в договоре цифра выше рекламной, разобрано отдельно: ГЭСВ и переплата. Цена продления займа — тоже отдельная тема, со своими правилами.
Что можно вернуть и как потребовать
Формулировка требования решает половину дела. Пишите кредитору или страховщику письменно и называйте конкретное основание:
- Часть страховой премии — при полном досрочном погашении, со ссылкой на пункт 37 Требований и статью 842 Гражданского кодекса.
- Плата за услугу, которую вы не заказывали — с требованием показать ваше заявление или подписанный договор на эту услугу.
- Переплата по займу — с приложением расчёта; возврат идёт на ваш счёт, и банк может удержать свою комиссию за перевод.
Если ответа нет или он не устраивает, следующий адрес — жалоба в АРРФР. Порядок и сроки разобраны в материале о том, куда жаловаться на МФО.
Кому эта статья не поможет
- Тем, у кого списывают деньги сторонние сервисы-подписки. Это платежи вне договора с МФО, там свой алгоритм отписки.
- Заёмщикам-предпринимателям. Для юридических лиц и ИП правила о комиссиях другие: закон их прямо разрешает.
- Клиентам ломбардов. Залоговые займы под вещь живут по своим правилам.
- Тем, кто хочет не платить неустойку за реальную просрочку. Она законна, ограничены только её размер и срок начисления.
Как готовился материал
Нормы сверены по первоисточникам 8 сентября 2026 года: закон «О микрофинансовой деятельности» № 56-V (статьи 4 и 5) и Требования к осуществлению микрофинансовой деятельности (постановление Правления АРРФР от 15 мая 2026 года № 92, пункт 37) на портале «Әділет». Предельные ставки — из совместного постановления Правления АРРФР от 28 апреля 2026 года № 84. Данные о жалобах — из собственной базы отзывов, срез 25 августа 2026 года. Черновик подготовлен с использованием ИИ, факты и правовые ссылки проверены редакцией.
Вопросы и ответы
Может ли МФО брать комиссию за выдачу займа с физического лица?
Право устанавливать и взимать комиссии за выдачу и изменение условий микрокредита закон даёт микрофинансовым организациям только в отношениях с юридическими лицами (статья 4, пункт 16 закона № 56-V). Для договора с физическим лицом такой нормы нет. Если из выданной суммы что-то удержали, разберитесь, чей это платёж: собственная комиссия кредитора или тариф платёжного сервиса, через который идут деньги.
Обязательна ли страховка при получении микрозайма?
Нет. Страхование при микрокредите — добровольная дополнительная услуга, и отказ от неё не может быть основанием для отказа в займе. Если страховка оформлена, а заём погашен досрочно полностью, вы вправе расторгнуть договор страхования и вернуть часть премии за неиспользованный период.
Как вернуть часть страховой премии после досрочного погашения?
В течение трёх рабочих дней с даты полного досрочного погашения МФО обязана сама уведомить вас о праве расторгнуть договор страхования и вернуть часть премии за неиспользованный период (пункт 37 Требований к осуществлению микрофинансовой деятельности). Дальше вы обращаетесь к страховщику с заявлением о расторжении; порядок возврата определён частью четвёртой пункта 2 статьи 842 Гражданского кодекса.
Что такое платный сервисный или консультационный пакет?
Это отдельная услуга сверх займа: чаще всего «персональный кредитный рейтинг» или пакет консультаций, оформляемый самостоятельным договором и подписываемый тем же SMS-кодом. К самому микрокредиту она отношения не имеет, оплачивается отдельно и на решение о выдаче влиять не должна.
Почему на карту пришло меньше, чем в договоре?
Возможны два случая. Первый: комиссию удержал платёжный сервис, через который шёл перевод, и это его тариф, а не плата кредитора. Второй: из суммы займа удержали страховую премию или плату за дополнительную услугу по вашему заявлению. Разница видна в договоре и в заявлении: сумма микрокредита остаётся прежней, а на счёт приходит остаток.
Источники
- Закон РК «О микрофинансовой деятельности» № 56-V — статья 4: комиссии с юридических лиц, запрет капитализации, обязанность уведомить о праве вернуть страховую премию; статья 5: обязанность указывать ГЭСВ.
- Требования к осуществлению микрофинансовой деятельности — пункт 37: уведомление о возврате части страховой премии в течение трёх рабочих дней.
Автор: Динара Алиева, руководитель контент-отдела
Проверил: Данияр Сулейменов, главный юридический эксперт