OneCredit: Қазақстандағы микронесие шарттарына шолу
OneCredit (onecredit.kz) 45 АЕК-ке дейінгі (сайтта — 190 000 ₸-ге дейін) тұтынушылық микронесиені 10–30 күнге күніне 0,29% мөлшерлемемен, ЖТСМ 179%-ға дейін береді; 300 000–400 000 ₸ — кәсіпкерлерге арналған бөлек өнім, 108 айға дейін, күніне 0,1%, ЖТСМ 46%-ға дейін. Беру тәулік бойы жүреді, шешім 1–3 минутта, ақша картаға 15 минутта түседі (23.07.2026 тексерілді). Сайт артық төлем мысалын көрсетпейді: редакциялық есеп бойынша, 100 000 ₸-ні 30 күнге алғанда артық төлем ≈8 700 ₸ болады. OneCredit жылдам қысқа несиеге қолайлы, бірақ нақты құнын шарттан тексеріңіз, ал жарнамалық уәделерді кепілдік деп қабылдамаңыз. Іздеу сұрауларында бренд «он кредит» деп те, бөлек one credit деп те жазылады — бәрі сол OneCredit.
Жарияланды , жаңартылды
Автор: Динара Алиева, контент-бөлімінің жетекшісі
Тексерген: Азамат Ахметов, бас редактор
OneCredit микронесиесінің шарттары
| Параметр | Мәні (onecredit.kz, 23.07.2026) |
|---|---|
| Сома | Тұтынушылық: тарифтік PDF бойынша 10 000 ₸ – 45 АЕК (басты бетте — «190 000 ₸-ге дейін», өтінім нысаны — 20 000 ₸-ден); «300 000/400 000 ₸-ге дейін» — жеке кәсіпкерлік өнім, «Тарифтер мен мөлшерлемелер» PDF-і бойынша 400 000 ₸-ге дейін. Сайттағы сан алшақтығын құжаттар түсіндіреді |
| Мерзім | Тұтынушылық: 10–30 күн; кәсіпкерлік: 108 айға дейін |
| Мөлшерлеме | Күніне 0,29% (сайтпен расталған; «Тарифтер мен мөлшерлемелер» PDF-інде — «күніне 0,3%-дан төмен»); кәсіпкерлік — күніне 0,1% |
| ЖТСМ | 3,7–179% (тұтынушылық — 179%-ға дейін, кәсіпкерлік — 46%-ға дейін) |
| Промо | Жоқ. «Біріншісі 0,29%-дан» — нарықтық стандарт, жеңілдік емес |
| Ұзарту | Мерзімі өткенге дейін де, кейін де қолжетімді; ұзарту кезеңінде өсімпұл есептелмейді; сыйақы төленгеннен кейін қосымша келісіммен рәсімделеді; ұзарту саны скоринг бойынша анықталады (17.10.2025 ережелері, 53–55-тармақтар) |
| Өсімпұл | Мерзімі өткеннен кейінгі алғашқы 90 күнде — күніне 0,5%, одан кейін — тарифтер бойынша күніне 0,03%; қатарынан 90 күннен кейін есептелгенді талап етуге заң тыйым салады (№ 56-V Заңның 7-бабы) |
| Жылдамдық | Шешім 1–3 мин, ақша картаға 15 мин ішінде, беру 24/7, қайталама несие ~2 мин |
| Лицензия | ҚНРДА № 02.23.0011.M, 08.06.2023, «ONE CREDIT» МҚҰ» ЖШС |
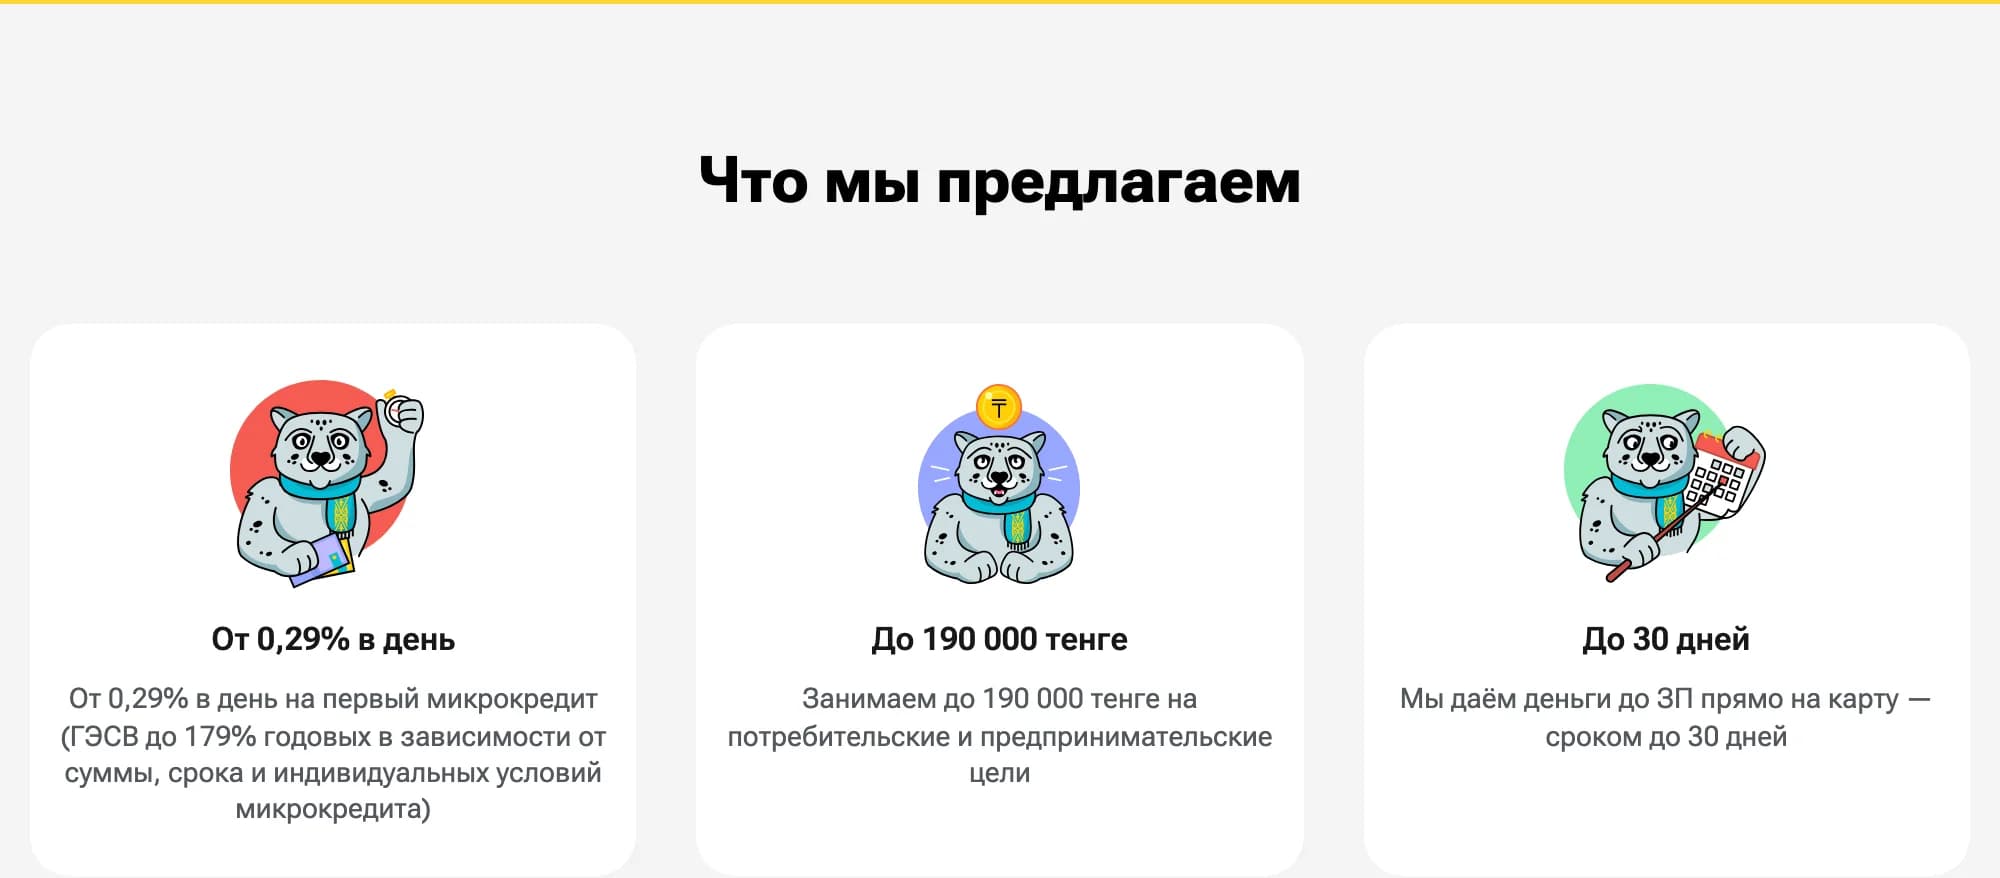
- Күніне 0,29% — бірінші микронесиеге де солай, промо жоқ
- 190 000 ₸-ге дейін
OneCredit витринасындағы үш ең жоғары сома және 45 АЕК шегі
Ең жоғары соманы onecredit.kz витринасы үш түрлі санмен атайды — 300 000, 190 000 және 175 000 ₸ (01.08.2026 тексерілді), — және үшеуінің бірде-бірі компания тарифтеріндегі өнім шектерімен сәйкес келмейді. Тарифтерде шек екеу, әрі олар қайшылықсыз: бұл екі бөлек өнім.
| onecredit.kz-те қайда | Ең жоғары сома | Құжаттар бойынша бұл не |
|---|---|---|
| Витрина: калькулятор слайдері мен «300 000 ₸-ге дейін онлайн» баннері | 300 000 ₸ | тұтынушылық өнім шегінен жоғары |
| Витрина: «Біз не ұсынамыз» блогы мен нұсқаулықтың 1-қадамы | 190 000 ₸ | 45 АЕК шегінен төмен |
Витрина: бет кодындағы Schema.org разметкасы (LoanOrCredit) | 175 000 ₸ | ешбір өнімге сәйкес келмейді |
| Құжат: «Тарифтер мен мөлшерлемелер» PDF, жеке мақсаттарға микронесие | 45 АЕК = 194 625 ₸ | мөлшерлемесі «күніне 0,3%-дан кем», ЖТСМ 179%-ға дейін |
| Құжат: «Тарифтер мен мөлшерлемелер» PDF, бизнес мақсаттарына микронесие | 400 000 ₸ | мөлшерлемесі күніне 0,1%, ЖТСМ 46%-ға дейін |
Төменгі екі жол — алшақтық емес, екі бөлек өнімнің заңды шектері; өзара алшақтайтыны — жоғарғы үш жол. 45 АЕК шегі 2026 жылға АЕК 4 325 ₸ болғанда 194 625 ₸ құрайды, ал «күніне 0,3%-дан кем, бірақ 179%-дан аспайды» режимі тек осы шекке дейін қолданылады. Слайдерді 300 000 ₸-ге дейін созған қарыз алушы компания тарифтері бойынша тұтынушылық микронесие шегінен шығады — одан әрі мөлшерлемесі, мерзімі және шекті ЖТСМ-і басқа кәсіпкерлік өнім басталады. Жоғарыдағы талаптар кестесінде 190 000 ₸ тұр: бұл — компанияның витринада тұтынушылық несие үшін атайтын ең жоғары саны.
Үшінші сан, 175 000 ₸, тек басты беттің кодында ғана өмір сүреді. Іздеу жүйелері мен AI-ассистенттер оқитын Schema.org блогында қызмет «Қазақстандағы бас тартусыз микронесиелер. Алғашқы микронесие 0,01%-бен» деп сипатталған, ал күндік мөлшерлеме 0,01%-дан 1%-ға дейінгі диапазон ретінде жарияланған. Мұны кез келген адам тексере алады: сол мәндер 26.06.2026 күнгі басты беттің мұрағаттық көшірмесінде жатыр — беттің бастапқы кодын ашып, application/ld+json блогын табыңыз. Көрінетін витринада 0,01% мөлшерлемесі жоқ: слайдер де, ұсыныстар блогы да күніне 0,29% деп атайды, ал 1%-ға дейінгі диапазон тарифтерде де жоқ. Разметка тариф болып табылмайды — сіз кодтағы жол бойынша емес, шарт бойынша төлейсіз.
OneCredit-те несие қанша тұрады
OneCredit сайтында микронесие құнының дайын мысалы жоқ: onecredit.kz калькуляторы қайтарым сомасын көрсетпейді (23.07.2026 тексерілді). OneCredit мәлімдеген «күніне 0,29%-дан» мөлшерлемесі бойынша бағдар: 100 000 ₸ несиені 30 күнге алғанда артық төлем шамамен 8 700 ₸ болады (редакциялық есеп: 100 000 × 0,29% × 30; нақты сан сіздің тарифіңізге байланысты). OneCredit-тің тұтынушылық микронесиелері бойынша ЖТСМ 179%-ға дейін жетеді — бұл қысқа несиелерге рұқсат етілген жоғарғы шек. Практикалық қорытынды: OneCredit несиесі бойынша түпкілікті қайтарым сомасын тек шарт бекітеді — оны қол қоюдан бұрын тексеріңіз, кейін емес.
OneCredit-те промо бар ма
OneCredit-те акциялар жоқ. OneCredit-тің «бірінші микронесиеге күніне 0,29%-дан» деген тұжырымы — қазақстандық МҚҰ-лардың жаңа клиенттерге арналған нарықтық стандартты мөлшерлемесі, жеңілдік емес: осыған ұқсас «бірінші несиеге — 0,29%» ұсынысты нарықтағы МҚҰ-лардың басым бөлігі жариялайды (салыстыру дайындалғанда тексерілген, 23.07.2026). OneCredit-те Vivus-тағыдай 0,01%-дық жеңілдікті кезең жоқ.
OneCredit микронесиесін ұзарту
OneCredit несиесін ұзарту мерзімі өткенге дейін де, кейін де қолжетімді — бұл 17.10.2025 микронесие беру ережелерінде (53–55-тармақтар) бекітілген. Ұзарту есептелген сыйақы төленгеннен кейін қосымша келісіммен рәсімделеді; ұзарту кезеңінде өсімпұл есептелмейді. OneCredit микронесиесін неше рет ұзартуға болатынын нақты қарыз алушының скорингі анықтайды. Несиені ұзартпаған жағдайда OneCredit-тің мерзімі өткен берешек бойынша өсімпұлы — алғашқы 90 күнде күніне 0,5%, одан кейін компания тарифтері бойынша күніне 0,03%; бірақ тұтынушылық несие бойынша мерзімі қатарынан 90 күн өткеннен кейін есептелген сыйақы мен өсімпұлды МҚҰ талап етуге құқылы емес (№ 56-V Заңның 7-бабы).
«Басқалар бас тартатын жерде мақұлдаймыз»: OneCredit ережелері бұған не дейді
OneCredit-тің жарнамалық блоктары компанияның өз ережелерінен кеңірек уәде береді — бірақ сол беттегі оның жиі қойылатын сұрақтар блогы дұрыс тұжырымдалған және ережелерге қайшы келмейді. Дәл осы екі дауыс алшақтайды. onecredit.kz басты бетінде компания былай жазады: «Бізге сіздің несие тарихыңыз маңызды емес — AI-алгоритм сіздің шынайы төлем қабілетіңізді бағалайды, өткен қателерді емес. Дәл сол себепті OneCredit банктен немесе басқа МҚҰ-дан бас тартылғандардың өтінімдерін мақұлдайды» (01.08.2026 тексерілген).
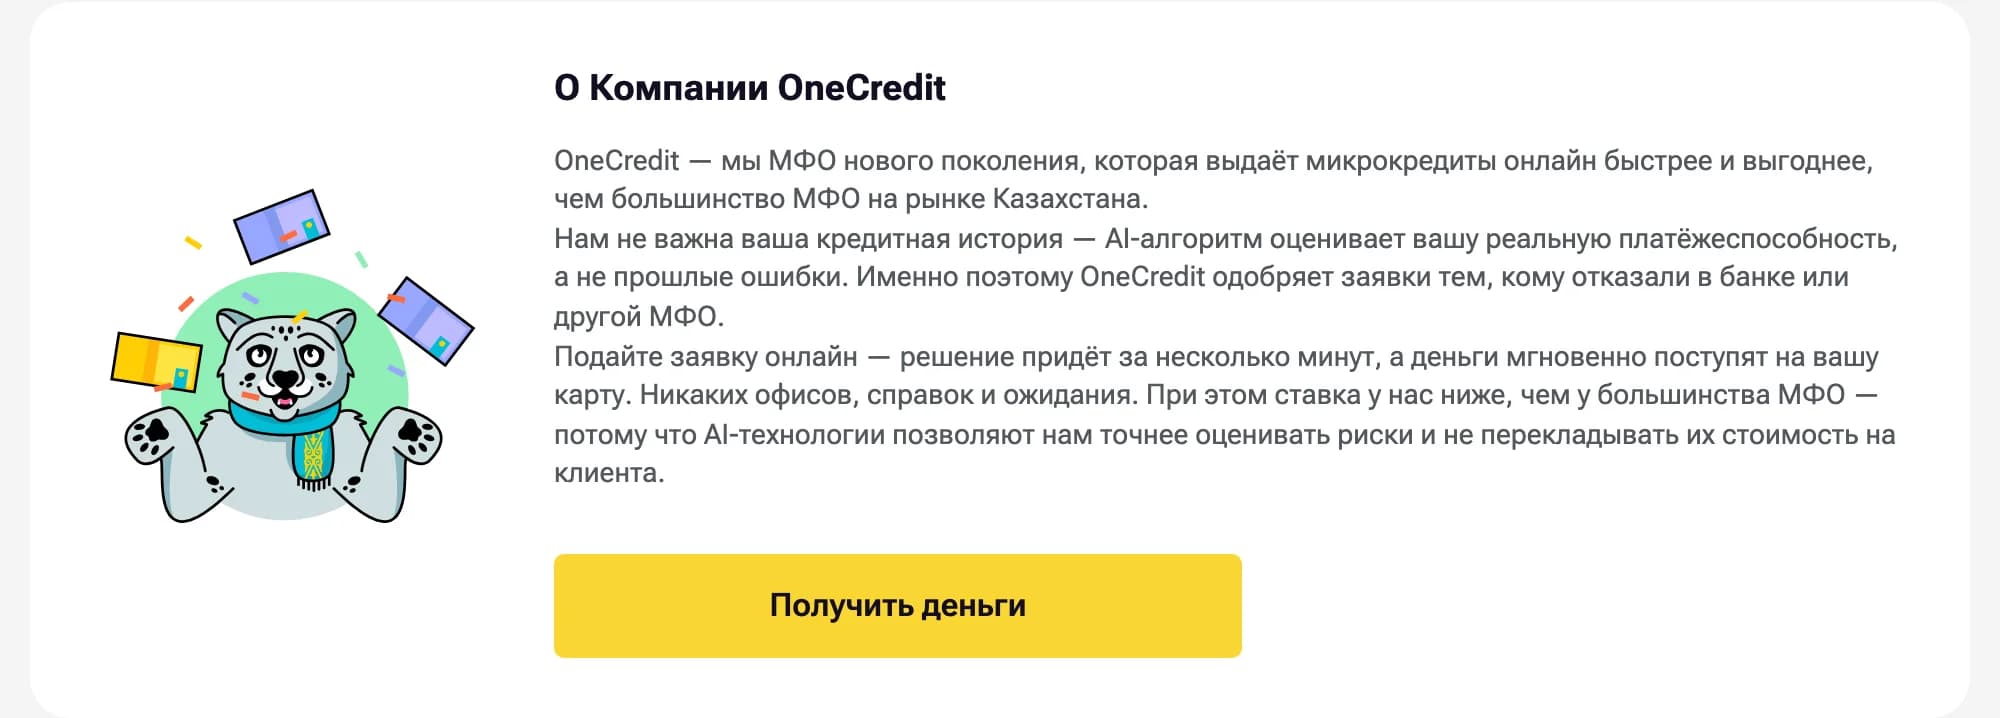
- «Бізге сіздің несие тарихыңыз маңызды емес» — сол компанияның ережелері міндеттемелерді тиісінше орындамау туралы жазбаларды бас тарту негізі етіп қояды (74.6-тармақ).
- Батырма анкетаға апарады. Компания ережелері шешім қабылдауға 48 сағат береді және он үш негіз бойынша бас тартуға рұқсат етеді.
Сол басты беттің екінші блогы топтарды атап көрсетеді: «ресми табысы жоқ студент, зейнеткер, өзін-өзі жұмыспен қамтыған адам, өткенде мерзімі өткен берешегі болған адам — біз үшін бұл бас тарту себебі емес, түсінісу себебі» (басты беттің мұрағаттық көшірмесі, 26.06.2026; тірі сайтта мәтін сол, 01.08.2026 тексерілген). Сол OneCredit-тің 17.10.2025 күнгі «Микронесие беру ережелерінің» 73-тармағы басқаша тұжырымдалған: «Микронесиенің қайтарылмау қаупі қолайлы деп танылған өтінімдер мақұлданады», — және одан әрі бас тартудың он үш негізін тізбелейді.
Құжат бойынша тексереміз. 74.6-тармақ, егер «Өтініш берушінің несие тарихында оның үшінші тұлғалар алдындағы міндеттемелерін тиісінше орындамағаны туралы мәліметтер болса», бас тартуға рұқсат етеді. 74.8-тармақ — егер өтініш берушіде тоқсан күнтізбелік күннен астам мерзімі өткен банктік қарыз немесе микронесие болса. Екі тармақ та жарнамалық блоктар өткен қателер маңызды емес деп уәде беретін дәл сол санатты сипаттайды. 74.7-тармақ ең төмен күнкөріс деңгейінен төмен табыс бойынша және берешек жүктемесі коэффициенті 0,5-тен жоғары болғандағы бас тартуды қосады, ал 76-1-тармақ бұл коэффициентті өтінім бойынша шешім қабылдағанға дейін есептеуді міндеттейді.
Сонымен, мұндағы алшақтық нақты, «маркетинг — маркетинг қой» дегендей емес. Бірақ толық та емес: сол басты беттің жиі қойылатын сұрақтар блогында OneCredit дәл соны нақтырақ тұжырымдайды — «несие тарихы ескеріледі, бірақ шешуші фактор емес… өткенде мерзімі өткен берешек болса да, өтінім бәрібір мақұлдануы мүмкін, дегенмен қолжетімді лимит шектелуі мүмкін». Бұл ережелермен сәйкес келеді. Құжатпен алшақтайтыны — жарнамалық блоктар, сайт тұтастай емес.
Қарыз алушыға мұнымен не істеу керек. Жарнамалық блокты емес, 74-тармақты оқып, оның үш негізін алдын ала өзіңізге қолданып көріңіз: 90 күннен астам белсенді мерзімі өткен берешек, несие тарихындағы жазбалар, табыстың жартысынан жоғары берешек жүктемесі. Бас тарту келіп қалса, ережелер OneCredit-ті себебін үш жұмыс күні ішінде атауға міндеттейді (64-1-тармақ) — себеп нені түзету керегін көрсетеді. Мүмкіндікті шын мәнінде не арттыратыны — несие тарихы нашар кездегі микронесие талдауында, ал алдын ала мақұлдау неге шешіммен бірдей емес — бөлек материалда.
OneCredit туралы пікірлер: неге шағымданады, нені мақтайды
Қазақстан МҚҰ-лары туралы пікірлер базамызда — дедупликациядан кейін 967 жазба (25 тамыз 2026 ж. кесіндісі). OneCredit туралы — 27 жазба: 8 — шағым, 19 — оң және бейтарап.
Оң жағынан нені атап өтеді:
- ақша тез түсті, бәрі шарттағыдай — 7 жазба
- бейтарап тәжірибе: тұрақты пайдаланамын, талап жоқ — 5 жазба
Неге шағымданады (3 жазбадан бастап жинаған түрлер):
- жасырын комиссиялар мен ақылы қосымша қызметтер — 3 жазба. қол қоймас бұрын қайтаратын түпкілікті соманы калькулятормен салыстырыңыз
Ұнамаса — бұл жалғыз нұсқа емес: Қазақстан МҚҰ-ларының шарттарын салыстыру.
База қалай жиналған: пікірлер ашық алаңдардан алынған, қайталанулар мен себілген жазбалар біріктірілген (ұқсастық шегі 0,85), есепке тек бірегей жазбалар кіреді. Бұл — редакцияның тәуелсіз қорытындысы, компания рейтингі емес.
OneCredit кімге қолайлы, кімге қолайсыз
OneCredit мына жағдайда қолайлы:
- 10 000 ₸ – 45 АЕК (сайтта — «190 000 ₸-ге дейін») тұтынушылық несие 10–30 күнге қажет болса;
- ұзарту құқығы маңызды болса: ол мерзімі өткенге дейін де, кейін де қолжетімді, ұзарту кезеңінде өсімпұл есептелмейді;
- кәсіпкер ретінде ұзақ мерзімге ірі сома қажет болса: 400 000 ₸-ге дейінгі, күніне 0,1% мөлшерлемелі жеке өнім бар.
OneCredit мына жағдайда қолайсыз:
- өтінім бергенге дейін артық төлемді көргіңіз келсе: OneCredit калькуляторы түпкілікті соманы көрсетпейді, баға тек шартта көрінеді;
- 10 күннен қысқа мерзім қажет болса;
- сізде 90 күннен астам белсенді мерзімі өткен берешек немесе табысыңыздың жартысынан жоғары берешек жүктемесі болса: жарнама не уәде етсе де, компания ережелері мұны бас тарту негіздеріне жатқызады (74.7 және 74.8-тармақтар);
- промоға сенсеңіз: «біріншісі 0,29%-дан» — нарықтық стандарт, жеңілдік емес.
Қорытынды жоғарыдағы кестедегі шарттар мен компания ережелері бойынша жасалды; өтінім бойынша түпкілікті шешімді МҚҰ-ның өзі қабылдайды.
Лицензия және неге назар аудару керек
Микронесиелерді «ONE CREDIT» МҚҰ» ЖШС береді, лицензиясы — ҚНРДА № 02.23.0011.M, 08.06.2023 (бастапқысы — 11.04.2023). Неге назар аудару керек (сайттың 23.07.2026 күнгі күйі):
- Сома бойынша алшақтық екі өніммен түсіндіріледі. Тұтынушылық микронесие 45 АЕК-пен шектелген, кәсіпкерлік — 108 айға дейінгі мерзімге күніне 0,1% мөлшерлемемен, ЖТСМ 46%-ға дейін 400 000 ₸; витринадағы қай сан қай өнімге қатысты екені жоғарыда үш ең жоғары сома бөлімінде талданған. Кәсіпкерлік өнім — каталогтағы ең ұзақ мерзім: Қазақстан МҚҰ-ларында бір жылдан ұзаққа берілетін несиелер қалай құрылғаны және олар күніне шаққанда қысқа несиелерден неге арзанырақ екені — бөлек мақалада.
- Артық төлем мысалы жарияланбаған. OneCredit калькуляторы түпкілікті қайтарым сомасын көрсетпейді — құны тек шартта көрінеді.
- Мақұлдау уәделері — маркетинг. «Басқалар бас тартатын жерде мақұлдаймыз» және «студент, зейнеткер, өзін-өзі жұмыспен қамтыған адам, мерзімі өткен берешегі бар адам — бас тартуға себеп емес» деген ұрандар кепілдік бермейді: компанияның өз ережелері бас тартудың он үш негізін тізбелейді — тармақтап талдауы жоғарыда.
- № 02.23.0011.M, 08.06.2023
Сұрақ-жауап
OneCredit-тен қанша сома алуға болады?
OneCredit-тің тұтынушылық микронесиесі 45 АЕК-пен шектелген (onecredit.kz басты бетінде — «190 000 ₸-ге дейін»), мерзімі 10–30 күн; «300 000–400 000 ₸-ге дейін» деген сомалар — OneCredit-тің 108 айға дейінгі, күніне 0,1% мөлшерлемелі жеке кәсіпкерлік өнімі («Тарифтер мен мөлшерлемелер» PDF-і, 23.07.2026 тексерілді). Витринадағы сан алшақтығы дәл осы екі өніммен түсіндіріледі. OneCredit-тің нақты лимитін қарыз алушының скорингі анықтайды.
OneCredit-тегі бірінші несиенің мөлшерлемесі қандай?
OneCredit-тің тұтынушылық микронесие бойынша мөлшерлемесі — күніне 0,29% (сайтпен расталған; тарифтік PDF-те — «күніне 0,3%-дан төмен»), ЖТСМ 179%-ға дейін (onecredit.kz, 23.07.2026). Бірінші несиеге күніне 0,29% мөлшерлемесі — қазақстандық МҚҰ-лардың нарықтық стандарты, OneCredit-тің акциясы емес. OneCredit-те жеңілдікті кезең жоқ — түпкілікті артық төлемді шарттан тексеріңіз.
OneCredit мерзімі өткен берешегі барларға немесе зейнеткерлерге несие бере ме?
OneCredit «студент, зейнеткер, өзін-өзі жұмыспен қамтыған адам, мерзімі өткен берешегі бар адам — бас тартуға себеп емес» дейді, бірақ бұл — мақұлдау кепілдігі емес, жарнамалық уәде (onecredit.kz, 23.07.2026). Сол компанияның 17.10.2025 күнгі ережелері бас тарту негіздеріне несие тарихындағы міндеттемелерді тиісінше орындамау туралы жазбаларды (74.6-тармақ), басқа несие бойынша 90 күннен астам мерзімі өткен берешекті (74.8-тармақ) және 0,5-тен жоғары берешек жүктемесін (74.7-тармақ) жатқызады. Мерзімі өткен берешегі бар қарыз алушы өтінім бергенде бас тарту мүмкіндігін ескергені жөн.
Тарифтер onecredit.kz сайтынан 23.07.2026 күні алынды, витрина мен құжаттар (17.10.2025 күнгі ережелер, «Тарифтер мен мөлшерлемелер» PDF-і) қосымша 01.08.2026 күні талданды; ағымдағы шарттарды компания сайтынан және шарттан қараңыз. Материалды Займометр редакциясы дайындады, құрамында серіктестік сілтемелер бар; бұл шолу деректеріне әсер етпейді.
Автор: Динара Алиева, контент-бөлімінің жетекшісі
Тексерген: Азамат Ахметов, бас редактор