Kviku (Квику): условия микрокредита, промо первого займа и отзывы
Kviku в Казахстане — это ТОО «Микрофинансовая организация «MFO№1» (Алматы), а не CreditPlus, как часто пишут агрегаторы и как до 28.08.2026 считал сам Займометр: у компаний разные юрлица, БИН и лицензии. Kviku выдаёт онлайн-микрокредиты от 10 000 до 170 000 ₸ на 15, 30 или 45 дней; новым клиентам — от 0,01% в день (ГЭСВ от 3,7%), ставку для повторных займов витрина не раскрывает. Продление предусмотрено правилами, его доступность решает скоринг; на сайте есть отдельный договор микрокредита «со страховкой». Условия ниже сверены с живой витриной kviku.kz 05.09.2026 браузером с казахстанского IP (извне сайт отдаёт 403 из-за Cloudflare) и с «Правилами предоставления микрокредитов электронным способом» (утв. решением единственного участника № 3 от 07.04.2025; до 10.09.2026 карточка ошибочно опиралась на прежнюю редакцию от 17.11.2023) — сверьте цифры в договоре перед подписанием. Русское написание «Квику» и латинское Kviku — один и тот же бренд.
Опубликовано , обновлено
Автор: Динара Алиева, руководитель контент-отдела
Проверил: Азамат Ахметов, главный редактор
Условия микрокредита Kviku
| Параметр | Значение (витрина kviku.kz, сверена 05.09 и 10.09.2026 с KZ-IP; правила от 07.04.2025) |
|---|---|
| Сумма | 10 000–170 000 ₸ на витрине («онлайн микрокредит до 170 000 тг.»); по правилам — от 10 000 ₸ до 45 МРП |
| Срок | 15 / 30 / 45 дней в калькуляторе; по правилам — от 5 до 45 дней |
| Ставка | «от 0,01% в день» (витрина, для нового клиента); повторные займы — не раскрыта; по правилам (п. 15) — предел «до 0,3% в день» |
| ГЭСВ | «от 3,7%» (витрина); по правилам (п. 15) — не более 179% |
| Промо первого займа | да — на витрине «от 0,01% в день» для нового клиента; условия акции в правилах от 07.04.2025 не описаны |
| Продление | до просрочки — на действующих или улучшенных условиях, дата платежа сдвигается; при просрочке по заявлению — отсрочка, общее увеличение срока не более 45 дней; с 46-го дня действия договора МФО вправе не начислять вознаграждение; число продлений решает скоринг (правила, п. 15, 95–97) |
| Пеня | 0,3% от суммы просроченного платежа за каждый день просрочки (карточка продукта в правилах от 07.04.2025) |
| Возраст | 18–70 лет по п. 5 правил; карточка продукта в тех же правилах называет 18–75 — противоречие внутри документа |
| Страховка | на сайте есть отдельный «Договор о предоставлении микрокредита со страховкой» и правила добровольного онлайн-страхования жизни; в правилах микрокредитования обязательного полиса нет |
| Скорость | «одобрение за 10 секунд», «деньги за 3 минуты» (витрина); FAQ — зачисление в течение 60 минут |
| Выдача | на карту или IBAN-счёт; наличных нет |
| Лицензия | № 02.21.0093.М от 27.09.2021 (по справочникам реестра; скан на сайте не прочитан) |
Сколько стоит займ
Стоимость первого займа в Kviku по промо 0,01% в день — около 100 ₸ переплаты на 50 000 ₸ за 20 дней (расчёт по ставке витрины; собственного примера на эти параметры сайт не даёт, единственный пример калькулятора — 95 000 ₸ на 45 дней с «первым платежом 379 ₸»). Стоимость повторного займа посчитать нельзя: витрина ставку не публикует, а правила задают только предел — до 0,3% в день и не более 179% ГЭСВ. Это значит, что 50 000 ₸ на 20 дней по предельной ставке стоили бы не больше 3 000 ₸, но реальную цифру покажет только договор. Для сравнения: у Credit365, CreditPlus, Acredit и Quick Money стандартная ставка раскрыта — 0,28% в день, то есть 2 800 ₸ за тот же займ.
Продление займа Kviku
Продление у Kviku прописано в правилах (п. 95–97) и устроено в два режима. До наступления просрочки заёмщик может продлить микрокредит на действующих или улучшенных условиях — дата платежа сдвигается, число продлений ограничено и зависит от скоринга. После просрочки по заявлению предоставляется отсрочка; общий срок увеличения в любом случае не превышает 45 дней. С 46-го дня действия договора компания по правилам вправе вознаграждение не начислять (п. 15). Практический вывод: «докупить время» можно, но не бесконечно, и число продлений заранее неизвестно — его решает скоринг. До 10.09.2026 здесь стояла цена продления 0,4% в день из прежней редакции правил от 17.11.2023; в действующей редакции от 07.04.2025 её нет.
Отзывы о Kviku: что в нашей базе
В нашей базе отзывов о МФО Казахстана — 967 записей после дедупликации (срез 25 августа 2026 г.). О Kviku — 60 записей: 36 — жалобы, 24 — положительные и нейтральные.
Что отмечают в плюс:
- деньги пришли быстро, всё как в договоре — 13 записей
- нейтральный опыт: пользуюсь регулярно, претензий нет — 4 записи
На что жалуются (типы, набравшие от 3 записей):
- хамство и бесполезная поддержка — 10 записей. если поддержка не отвечает по существу, действует письменный порядок обращения
- сбой оплаты / платёж не дошёл — 6 записей. сохраняйте чек: платёж зачисляется не мгновенно, просрочка может начислиться поверх
- переплата выше обещанной / непонятные проценты — 6 записей. смотрите ГЭСВ в договоре, а не ставку на витрине: промо действует не для всех
Не устраивает — это не единственный вариант: сравнение условий МФО Казахстана.
Как собрана база: отзывы с публичных площадок, повторы и посевные записи схлопнуты (порог сходства 0,85), в счёт идут только уникальные записи. Это независимая выжимка редакции, а не рейтинг компании.
Кому подходит Kviku, а кому нет
Kviku подходит, если:
- вы новый клиент и берёте до 170 000 ₸ по промо 0,01% в день — на 15, 30 или 45 дней;
- нужна маленькая сумма: минимум 10 000 ₸ — ниже, чем у CreditPlus и Acredit (20 000 ₸);
- важна возможность продления: отсрочка при просрочке до 45 дней, а с 46-го дня договора вознаграждение компания вправе не начислять.
Kviku не подходит, если:
- вы повторный клиент и хотите знать ставку до заявки — витрина её не показывает, правила называют только предел «до 0,3% в день»;
- нужно больше 170 000 ₸ или наличные — лимит ниже, чем у CreditPlus (280 000) и Acredit (300 000), выдача только на карту/IBAN;
- не хотите страховку — проверьте, какой договор вам предложен: на сайте есть отдельный вариант «со страховкой».
Вывод сделан по правилам компании и витрине, сверенной 05.09.2026; итоговое решение по заявке принимает сама МФО.
Лицензия и на что обратить внимание
Микрокредиты под брендом Kviku выдаёт ТОО «Микрофинансовая организация «MFO№1», БИН 210740030694, адрес: Алматы, Бостандыкский район, ул. Рыскулбекова 28/8, н.п. 56 (футер kviku.kz, сверено 05.09.2026 с казахстанского IP). Лицензия АРРФР № 02.21.0093.М от 27.09.2021 — по справочникам реестра. На что обратить внимание заёмщику:
- Это не CreditPlus. Общий у брендов только российский корень; в Казахстане CreditPlus — ТОО «МФО «Kredit Seven Kazakhstan», БИН 200340016315, лицензия № 02.21.0010.M. Договор Kviku подписывает ТОО «МФО «MFO№1» — проверьте название в договоре.
- Витрина сверена с живым сайтом только с казахстанского IP. Извне kviku.kz отдаёт 403 (Cloudflare); 05.09.2026 сайт открыт браузером из Казахстана — суммы 10 000–170 000 ₸, сроки 15 / 30 / 45 дней, промо 0,01% в день и ГЭСВ от 3,7% совпали с карточкой. Если вы за границей, витрина может не открыться — сверяйте условия в договоре.
- Ставка повторных займов скрыта. Правила от 07.04.2025 называют только предел — до 0,3% в день и не более 179% ГЭСВ; читайте ставку в договоре.
- Есть договор «со страховкой». В документах сайта лежат два договора — обычный и «со страховкой», плюс правила добровольного онлайн-страхования жизни. Проверьте, какой из них вам предложили подписать: премия полиса увеличивает сумму к возврату.
- Чужой документ на сайте. В разделе документов kviku.kz (архив 27.04.2024) под именем «Правила предоставления микрокредита» лежали правила другой МФО — ТОО «МФО «AUTO SIYLIQ FINANCE» (Acredit). Настоящие правила Kviku — файл «…электронным способом»; ориентируйтесь на него.
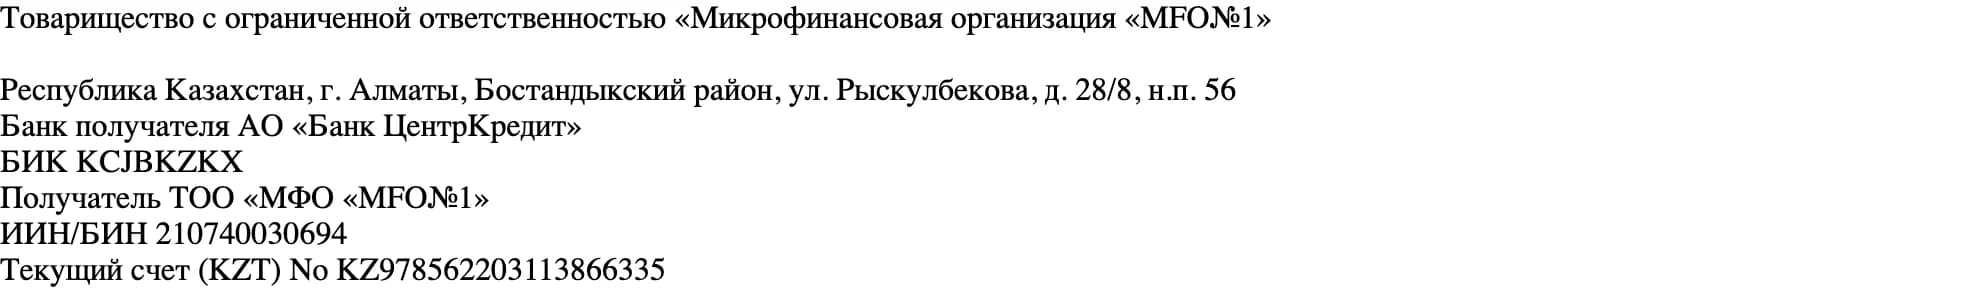
- ТОО «МФО «MFO№1» — юрлицо Kviku
- БИН 210740030694
Вопросы и ответы
Kviku и CreditPlus — это одна компания?
Нет. Микрокредиты Kviku в Казахстане выдаёт ТОО «Микрофинансовая организация «MFO№1» (БИН 210740030694, Алматы, ул. Рыскулбекова 28/8) — это указано в футере kviku.kz и в правилах предоставления микрокредитов электронным способом (утв. 07.04.2025). CreditPlus — ТОО «МФО «Kredit Seven Kazakhstan» (БИН 200340016315, Сайрамский район). Разные юрлица, БИН, лицензии и адреса; до 28.08.2026 Займометр ошибочно считал их одной компанией — исправлено.
Какая ставка у Kviku после первого займа?
На витрине kviku.kz указано только промо «от 0,01% в день, ГЭСВ от 3,7%» для нового клиента. Ставку повторных займов сайт не раскрывает; правила предоставления микрокредитов электронным способом (утв. 07.04.2025, п. 15) задают только предел — до 0,3% в день и не более 179% ГЭСВ, а при продлении с 46-го дня действия договора компания вправе не начислять вознаграждение. Точную ставку смотрите в договоре до подписания.
Легально ли работает Kviku?
Микрокредиты выдаёт ТОО «МФО «MFO№1», БИН 210740030694; лицензия АРРФР № 02.21.0093.М от 27.09.2021 — по справочникам реестра; скан лицензии на kviku.kz не выложен, в футере только текстовая ссылка «Лицензия» (сверено 05.09.2026 с казахстанского IP), реестр АРРФР напрямую не сверен. Живая витрина kviku.kz проверена 05.09.2026 браузером с казахстанского IP: суммы, сроки, промо-ставка, юрлицо и БИН совпали с этой карточкой полностью; извне сайт по-прежнему отдаёт 403. Перед заявкой сверьте цифры на сайте сами.
Условия сверены по правилам предоставления микрокредитов электронным способом ТОО «МФО «MFO№1» (утв. 07.04.2025, прочитаны 10.09.2026) и по живой витрине kviku.kz с казахстанского IP 05.09 и 10.09.2026 (извне сайт отдаёт 403). Актуальные условия — на сайте компании и в договоре. Материал подготовлен редакцией Займометр, содержит партнёрские ссылки; на данные обзора это не влияет.
Автор: Динара Алиева, руководитель контент-отдела
Проверил: Азамат Ахметов, главный редактор