Қазақстанда пайызсыз несие: каталогтағы 12 МҚҰ-ның ешқайсысында нақты 0% жоқ — орнына не ұсынады
Қазақстанда пайызсыз несиені Займометр каталогындағы он екі МҚҰ-ның бірде-біреуі ұсынбайды: нарықтағы ең арзан ұсыныс — күніне 0,01%, бұл CreditPlus, Vivus, Acredit және Kviku-дың алғашқы несиеге арналған акциясы. «0%» мен «0,01%» айырмашылығы көзге бірден түсе бермейді; нақты баға — екінші несиенің стандартты мөлшерлемесінде, оны промосы бар бес компанияның үшеуі витринада көрсетпейді.
Ақшалай алғанда «0%» мен «0,01%» айырмашылығы — компаниялардың өз есептеу мысалдары бойынша 150 000 ₸-ге 75–105 ₸, яғни жарнама мұнда ұсақ-түйекте ғана алдайды. Жарнаманың нағыз алдауы басқа жерде: промо бір-ақ рет қолданылады, ал екінші несиенің стандартты мөлшерлемесін витринада мүлдем көрсетпейді. Біз тоғыз МҚҰ-ның витриналарын, беру қағидаларын және тарифтік PDF-терін 23.07.2026 күні, каталогтың үш жаңа компаниясын — Acredit, Quick Money және Kviku — 28.08.2026 күні салыстырып, Қазақстандағы микронесиелер туралы 1 012 пікірді талдадық. Төменде — промо іс жүзінде қанша үнемдейтіні, сайттардағы «ЖТСМ 3,7%-дан» деген цифр қайдан шыққаны және «0%-бен несие» деген сұраныс неге көбіне МҚҰ-ға емес, айына 2 799 ₸ тұратын ақылы жазылымға апаратыны.
Жарияланды , жаңартылды
Автор: Азамат Ахметов, бас редактор
Тексерген: Динара Алиева, контент-бөлімінің жетекшісі
Қазақстанда 0% мөлшерлемемен несие бар ма
Нөлдік мөлшерлеме жоқ: каталогта көрсетілген ең төменгі мөлшерлеме — күніне 0,01%, оны CreditPlus, Vivus, Acredit және Kviku жаңа клиенттерге ұсынады. Жарнамадағы «алғашқы несие 0%-бен» деген тұжырым дәл осы мөлшерлемені білдіреді, сыйақының жоқтығын емес: микронесие шарты өтеулі болып қала береді, тек бағасы шартты түрде аз болады. CreditPlus калькуляторының мысалында 150 000 ₸ несие промо-тарифпен 150 075 ₸ сомасына қайтарылады — артық төлем 75 ₸. Vivus-та да есептеу 150 105 ₸ береді, яғни жеңілдікті жеті күн үшін 105 ₸ (деректер сайттарда 23.07.2026 жағдайы бойынша).
Бұл қарыз алушы үшін нені білдіреді: 0% мен 0,01% арасындағы айырмашылық туралы дауласудың мәні жоқ — жүз теңге шешімді өзгертпейді. Тексеру қажет үш нәрсе: промо сіздің сомаңыз бен мерзіміңізге қолданыла ма, ол неше күн әрекет етеді және одан кейін қандай мөлшерлеме басталады. Нақты баға дәл осында жасырылған.
12 МҚҰ-ның қайсысы бірінші несиені промо-мөлшерлемемен береді
Он екі компанияның бесеуінде бірінші несиеге промо бар: CreditPlus, Vivus, Лайм Кредит, Acredit және Kviku. Бес науқан да тек қысқа мерзімге қолданылады — үш айдан бастап несиелерде промо-шарт ешкімде жоқ; ай мерзіміндегі жағдай — қай компанияда 0,01% 30-күнге дейін сақталады, қайсысында бір аптадан кейін бітеді — айлық несиелер жинағында талданған. Қалған жетеуінде — Credit365, OneCredit, Microcash, ZaimBee, TengeDa, Tengebai және Quick Money — жаңа клиенттерге арналған науқан мүлдем жоқ, олар бірінші күннен бастап стандартты мөлшерлемемен береді.
| МҚҰ | Бірінші несие промосы | 100 000 ₸-ге 20 күндегі артық төлем | Промодан кейінгі мөлшерлеме |
|---|---|---|---|
| CreditPlus | күніне 0,01% | ≈ 200 ₸ | ашылмаған — мөлшерлеме көрсетілген тарифтік құжат сайттан алынып тасталған (18.09.2026 салыстыруы) |
| Vivus | күніне 0,01%, алғашқы 7 күн | 7 күнге ≈ 70 ₸, одан әрі есептеу мүмкін емес | ешбір жерде ашылмаған |
| Tengebai | промо жоқ | 1 416,67 ₸ (компанияның мысалы) | сол қалпы, жылдық 25,5% |
| Credit365 | промо жоқ | 5 800 ₸ | күніне 0,29% |
| Лайм Кредит | LIME70 промокодымен −70% | ≈ 1 740 ₸ | күніне 0,29% (5 800 ₸) |
| OneCredit | промо жоқ | 5 800 ₸ | күніне 0,29% |
| Microcash | промо жоқ | 5 800 ₸ | күніне 0,29% |
| ZaimBee | промо жоқ | 5 800 ₸ | күніне 0,29% |
| TengeDa | промо жоқ | 5 800 ₸ (ең аз сома — 80 000 ₸) | күніне 0,29% |
| Acredit | күніне 0,01% | ≈ 200 ₸ | күніне 0,28% (5 600 ₸) — тарифтерде бар, витринада көрсетілмеген |
| Kviku | күніне 0,01% | ≈ 200 ₸ | ашылмаған — ережелер тек күніне 0,3%-ға дейінгі шекті атайды |
| Quick Money | промо жоқ | 5 600 ₸ (калькулятордағы жалғыз мерзім — 15 күн) | күніне 0,28% |
Редакцияның есебі 23.07.2026 күні (Acredit, Quick Money және Kviku — 28.08.2026 күні) тексерілген мөлшерлемелер бойынша жасалған; Tengebai бойынша артық төлем — компания сайтындағы мысал.
Міне, тұзақ қайда жасырынған: үшінші жол. Tengebai ешбір науқансыз-ақ 1 417 ₸ тұрады — бұл Лайм Кредиттің промокодынан (1 740 ₸) арзан. Яғни каталогтағы бес «пайызсыз» ұсыныстың біреуі жеңілдігі мүлде жоқ бір компанияның қарапайым мөлшерлемесінен ұтылады. Себебі — Tengebai ережелерінде: олар кәсіпкерлік мақсаттағы микронесиелерге арналған, онда ЖТСМ шегі 179% емес, 46%, ал мөлшерлеме күніне 0,29% емес, жылдық 25,5%.
Бөлек айтарлық жол — Лайм Кредит. LIME70 жеңілдігі сыйақыны 70%-ға азайтады, яғни 5 800 ₸ 1 740 ₸-ге айналады; серіктестік бағдарламада дәл сол промо күніне 0,1% мөлшерлеме ретінде сипатталған, бұл 2 000 ₸ береді. Айырма шамалы, бірақ ол бар, ал соңғы цифр тек өтінім қадамындағы есепте — шартқа қол қойылғанға дейін көрінеді.
Бірінші рет қанша береді: 12 МҚҰ бойынша бірінші несие лимиттері
Бірінші несие сомасы — промо-мөлшерлемеден бөлек мәселе: витрина өнімнің максимумын көрсетеді, ал жаңа клиентке скоринг әдетте азырақ мақұлдайды. Займометр тоғыз компанияның сайттары мен ережелерінен тұжырымдарды 27.08.2026 күні, каталогтың үш жаңа компаниясынан 28.08.2026 күні алды — төменде олар қайта есептеусіз, сөзбе-сөз келтірілген.
| МҚҰ | Бірінші несие сомасы (компания деректері бойынша) | Мерзім | Бірінші несие промосы |
|---|---|---|---|
| Tengebai | витрина — 300 000 ₸-ге дейін; FAQ: «бірінші мақұлдаудың максималды сомасы әдетте 300 000 теңгеден төмен және скоринг моделі арқылы жеке есептеледі» | 20 күнге дейін | жоқ |
| Credit365 | тұтынушылық — 20 000–190 000 ₸; жаңа клиентке арналған бөлек лимитті сайт атамайды | 10–30 күн | жоқ |
| CreditPlus | витрина — 300 000 ₸-ге дейін; ережелер негізгі өнімді 45 АЕК-пен шектейді | 5–30 күн | күніне 0,01%-дан |
| Лайм Кредит | витрина — 400 000 ₸-ге дейін; сайтта МҚҰ ережелері мен тарифтері жоқ | 30 күнге дейін | LIME70 промокодымен −70% |
| Microcash | 165 000 ₸-ге дейін — «шарттар барлық қарыз алушыларға бірдей — жаңа да, тұрақты да» | 5–20 күн | жоқ |
| OneCredit | витрина — 20 000–300 000 ₸; «егер сіз алғаш рет жүгінсеңіз, жүйе азырақ сома мақұлдауы мүмкін» | 10–30 күн | жоқ («бірінші несие күніне 0,29%-дан» — стандарт) |
| ZaimBee | сайттағы слайдер — 194 000 ₸-ге дейін (ережелер бойынша 45 АЕК) | 45 күнге дейін | табылмады |
| TengeDa | FAQ: бірінші микронесие — 80 000–190 000 ₸ (витрина — 350 000 ₸-ге дейін) | 15–45 күн | жоқ |
| Vivus | слайдер — 10 000–300 000 ₸; жеңілдікті кезең шарттары бойынша сома 10 000–166 050 ₸ (акция беті 2022 жылмен белгіленген) | 45 күнге дейін | алғашқы 7 күнде 0,01%, жаңа да, қайталама клиенттерге де |
| Acredit | витрина — 300 000 ₸-ге дейін, ал «жаңа клиенттерге 0,01%» акциясы бөлек шекті атамайды — каталогтағы ең ірі промо-лимит | 5–45 күн | күніне 0,01% |
| Quick Money | калькулятор — 45 000–166 000 ₸; FAQ: «қайта жүгінгенде лимитті көбейтеді», жаңа клиентке арналған цифр жоқ | 15 күн | жоқ |
| Kviku | сайтта 170 000 ₸-ге дейін; бірінші несиенің бөлек лимитін сайт атамайды, акция шарттары 07.04.2025 күнгі ережелерде сипатталмаған | 15 / 30 / 45 күн | күніне 0,01% |
Дереккөздер — компаниялардың басты беттері, FAQ бөлімдері және микронесие беру ережелері, 27.08.2026 күні алынған (Acredit, Quick Money және Kviku — 28.08.2026 күні, Kviku витринасы 05.09.2026 күні қазақстандық IP-мекенжай арқылы қайта тексерілді); Credit365, CreditPlus және OneCredit сайттары Cloudflare-мен жабылған, сондықтан браузер арқылы оқылды. Жаңа клиентке арналған цифрды тікелей атайтын жалғыз МҚҰ — TengeDa; қалғандары скорингке сілтеме жасайды.
Промо іс жүзінде қанша үнемдейді
Промо арқылы үнемдеу бір несиеде 5 400 ₸-ге дейін жетеді: күніне 0,01% мөлшерлемемен 200 ₸, ал стандартты күніне 0,28% мөлшерлемемен 100 000 ₸ сомаға 20 күнге — 5 600 ₸; бұл есеп стандартты мөлшерлемесін тарифтерде ашатын Acredit бойынша жүргізілген. CreditPlus-тың промосы сондай, бірақ стандартты мөлшерлемесі ашылмаған, сондықтан ондағы үнемдеу мөлшерін есептеу мүмкін емес. Бұл бір реттік және тек жаңа клиенттерге арналған: сол компаниядағы екінші несие стандартты тарифпен есептеледі, бағада ешқандай «адалдық» болмайды.
Бұл ұзақ мерзімде нені білдіретінін цифрмен көрсетейік. 100 000 ₸ 20 күнге промомен алдыңыз — 200 ₸ төледіңіз. Сол соманы бір айдан кейін екінші рет алдыңыз — 5 600 ₸. Үшінші рет — тағы 5 600 ₸. Үш несие бойынша барлығы 11 400 ₸, орташа «промо бағасы» бір несиеге 3 800 ₸. Жарнама бірінші санды көрсетеді, ал бюджет үшіншісін сезінеді.
Ең бастысы: промоны нақты бір реттік мақсатқа пайдаланған жөн, несие алуға сылтау ретінде емес. Ақша қажет болып, оны алғаш рет алып жатсаңыз — ең арзан промосы бар компаниядан бастаңыз. Ал бұл жылдағы бесінші несиеңіз болса, ешбір акция көмектеспейді: стандартты мөлшерлемені және несиені немен өтейтініңізді есептеу керек.
Жеңілдік мерзімі қашан аяқталады
Vivus-та промо жеті күнмен шектелген, әрі бұл — каталогтағы промосы несие мерзімінен бұрын міндетті түрде бітетін және сегізінші күні не болатынын есептеп шығару мүмкін болмайтын жалғыз компания (Kviku-да да қайталама несиелердің мөлшерлемесі ашылмаған, ал акция мерзімін не витрина, не 07.04.2025 күнгі ережелер атамайды). Vivus стандартты күндік мөлшерлемені не витринада, не 07.04.2026 күнгі беру ережелерінде жарияламайды: онда тек «0,01%-дан» деген көрсеткіш пен ЖТСМ шектері — 179% және 46% ғана көрсетілген (23.07.2026 күні тексерілді). Формальды түрде заң талабы сақталған — МҚҰ толық құнды шарт қол қойылғанға дейін көрсетуге міндетті, — бірақ Vivus-ты басқа компаниялармен ашық деректер бойынша салыстыру мүмкін емес.
CreditPlus-тың витринасы да солай құрылған — онда тек 0,01% промо мөлшерлемесі көрінеді, — бірақ стандартты мөлшерлеме енді ешжерде жоқ: біз күніне 0,28% алған «45 АЕК-ке дейінгі микронесиелер бойынша мөлшерлемелер мен тарифтер» тарифтік құжаты (31.08.2025 күнгі № 31-08-2025 хаттама) компания сайтынан алынып тасталған, ал оның орнына келген 04.09.2026 күнгі құжат сканмен жарияланған және оқылмаған (18.09.2026 салыстыруы). Сан витринада да, құжаттарда да жоқ.
Бір нюанс бар: стандартты мөлшерлемесіз, тек акциялық мөлшерлемені көрсететін витрина — бұл — МҚҰ-ны тексеру чек-листіміздегі қауіп белгісі. Бұл заңсыздықтың белгісі емес, бірақ қайта несиенің бағасын соңғы сәтте білетініңіздің белгісі. Credit365 мен Лайм Кредит сайттарында стандартты мөлшерлеме көрінеді — осы критерий бойынша олар ашығырақ; Acredit күніне 0,28% стандартты мөлшерлемені витринада емес, тарифтік құжатта көрсетеді; ал CreditPlus сайтында мұндай құжат енді жоқ және оның стандартты мөлшерлемесі мүлдем ашылмаған.
Сайттарда «ЖТСМ 3,7%-дан» деген сан қайдан шықты
«Жылдық ЖТСМ 3,7%-дан» деген цифр — күндік 0,01% мөлшерлеменің арифметикасы ғана: 0,01% × 365 күн = 3,65%, дөңгелектегенде 3,7%. Бұл сан екі компанияның витринасында кездеседі, бірақ шындыққа тек біреуінде сай келеді. CreditPlus-та бәрі дұрыс: мәлімделген 3,7–46% ЖТСМ диапазоны күніне 0,01% промо-тарифіне қатысты. Credit365-те дәл сол «ЖТСМ 3,7%-дан» деген төменгі шек «күніне 0,1%-дан» деген мөлшерлемемен қатар тұр — бұл алғашқы несие акциясы емес, ЖТСМ-і 46%-ға дейінгі кәсіпкерлік өнім; күніне 0,1% дегеніміз жылдық 36,5%, яғни он есе көп (сайттардың деректері 23.07.2026 жағдайы бойынша).
Бұл алшақтықтың себебін білмейміз: мүмкін, Credit365-те кейбір сомаларға арналған, сайтта көрсетілмейтін төменірек мөлшерлеме бар шығар. Бірақ практикалық қорытынды өзгермейді: витринадағы ЖТСМ — жарнамалық ең төменгі көрсеткіш, ал нақты ЖТСМ-іңіз шартта пайда болады, дәл соны қол қоймас бұрын тексеру керек. Заң МҚҰ-ны микронесиенің толық құнын шарттың бірінші бетінде көрсетуге міндеттейді.
Жарнамалық және есептік көрсеткіштің арасындағы алшақтықтың қаншалықты үлкен екенін Vivus-тың басты бетінен-ақ көруге болады: екеуі бір экранда тұр.
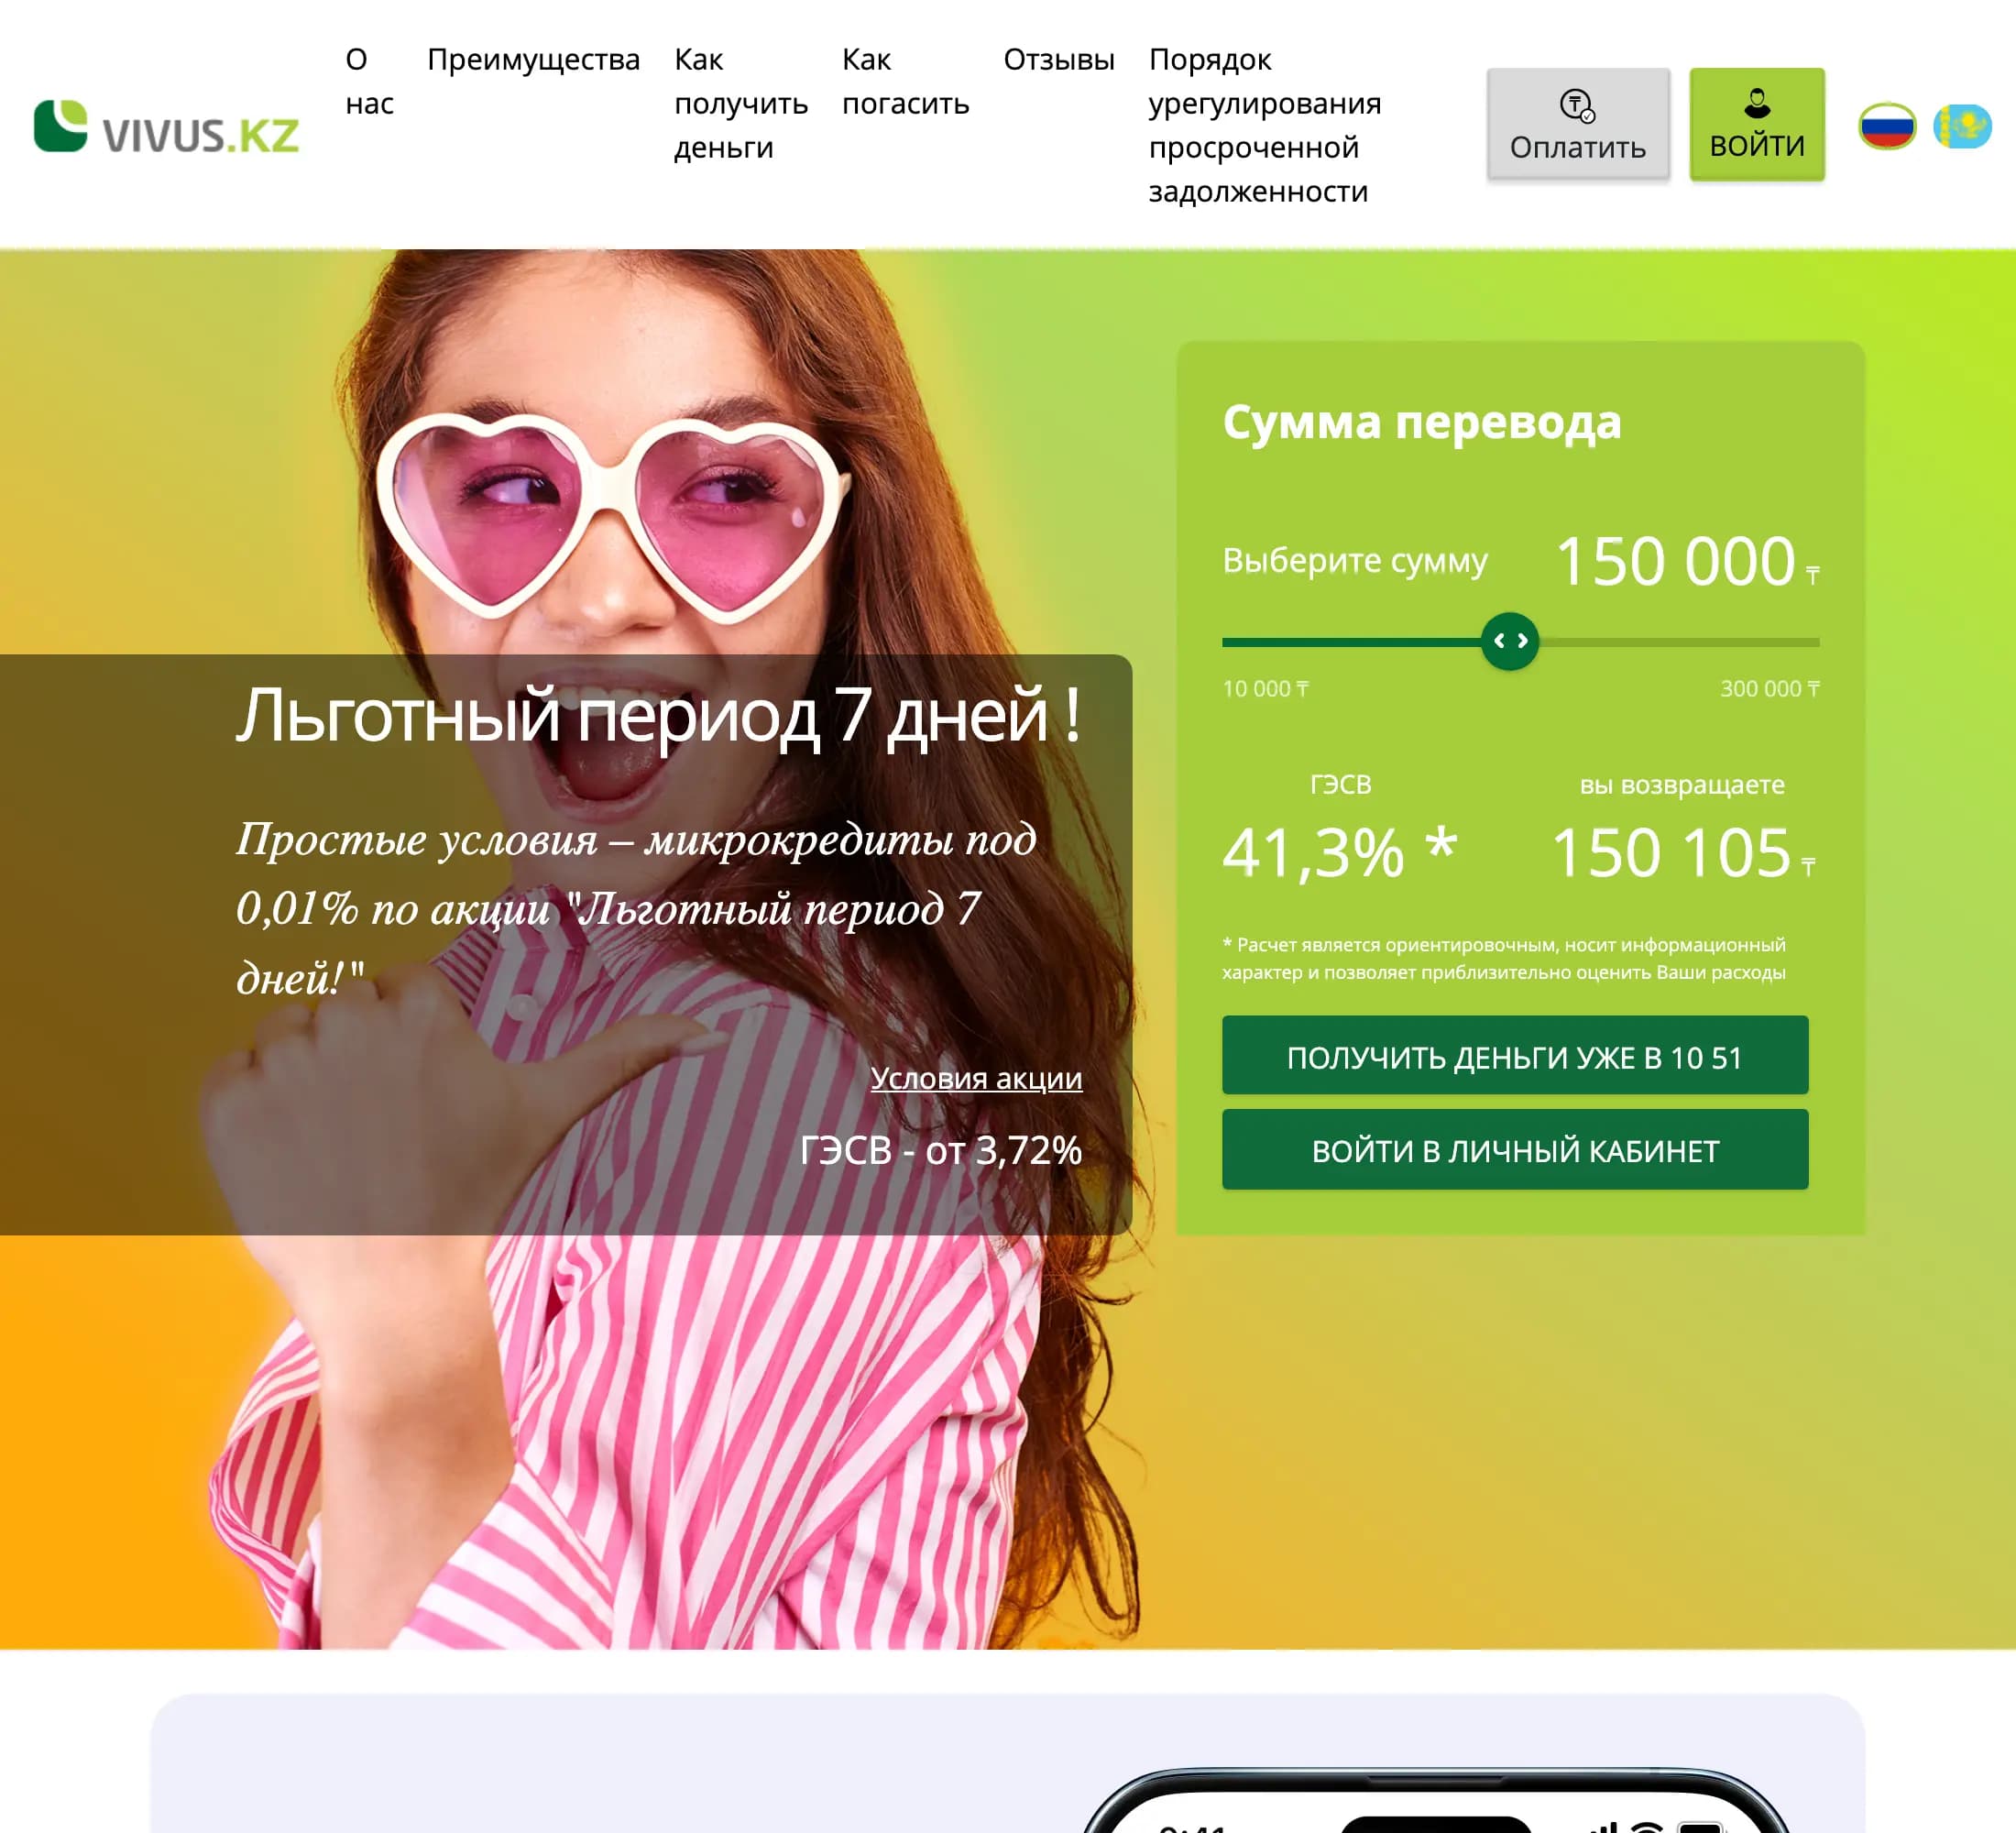
- Акция жарнамасындағы «ЖТСМ — 3,72%-дан»: бұл күніне 0,01% промо-мөлшерлемені 365 күнге көбейткен сан.
- Сол экрандағы калькулятор ЖТСМ 41,3% көрсетеді — жарнамалық саннан он бір есе көп.
- «0%-бен» дегені іс жүзінде 150 000 ₸ сомадан жеті жеңілдікті күн үшін 105 ₸ артық төлеуді білдіреді.
Неге «несиені 0%-бен» деген сұраныс ақылы жазылымға апарады
Пікірлер базамыздағы ең жиі шағым — мөлшерлемелер туралы емес, картадан келісімсіз ақша шешіп алу туралы: 531 проблеманың 106-сы, яғни әрбір бесіншісі (жақын дубликаттарды қосқаннан кейінгі есеп). Мұндай шағымдардағы әдеттегі сома — 2 799 ₸, ол ай сайын шешіледі, көбіне пайызсыз несие уәде еткен сайтта «картаны 8 теңгеге белсендіргеннен» кейін. Тағы 47 шағым — жасырын комиссиялар мен ақылы қосымша қызметтер туралы.
Маңызды деталь: осы санаттағы шағымдарда жиі кездесетін атаулар — Perfomans kz (екі жазылу нұсқасында 17 жазба) және Cashradar (8) — Займометр каталогына кірмейді, әрі шағымдарда сөз несие туралы емес, картадан тұрақты түрде тіркелген сома шешіп алу туралы болып тұр. Механизм біреу-ақ: сайт «0%-бен» несие таңдап беруге уәде етеді, карта деректерін жинайды да, ақылы жазылымды рәсімдейді. Несиені мүлде алмай қалуыңыз мүмкін, ал жазылым сол күйі қалады.
Карта деректерін енгізбес бұрын мұны қалай ажыратуға болады:
- Нағыз МҚҰ несие берілгенге дейін ақша алмайды. Аударым жасалғанға дейін «белсендіру», «сақтандыру» немесе «тексеру» ақысын төлеуді сұрау — тоқтау белгісі.
- Компанияны ҚНРДА тізілімінен тексеріңіз. Микронесие беруге тек лицензиясы бар компания құқылы; атауы тізілімде болмаса, басты бет не уәде етсе де, несие берілмейді.
- Сайттан заңды тұлға мен БСН-ді тауып қараңыз. Жазылым қызметінің деректемелерінде әдетте жарнамадағыдан басқа атау көрсетіледі.
- «Картаны белсендіру» кезінде сома неге алынатынын оқып шығыңыз. Жазылым шарттары сілтеме бойынша бөлек құжатта, ұсақ қаріппен жасырылады.
- Жазылым қазірдің өзінде рәсімделген болса — оны сервисте де, банкте де өшіру керек: бұл қалай жасалатыны ақылы жазылымдар мен автотөлемдер туралы нұсқаулықта түсіндірілген.
«Алғашқы несие 0%-бен» деген пікірлерге неге сенуге болмайды
Осы акция туралы пікірлерді бағалау үшін пайдаланбадық. Себебі мынау: «0%-бен несие» деген сөз тіркесі кездесетін оң пікірлер базада бар-жоғы жеті, соның ішінде екеуі дерлік сөзбе-сөз қайталанады: «Өтінімді бірнеше минутта рәсімдедім, ақша бірден Kaspi Gold-қа түсті. Алғашқы несие 0%-бен — артық төлем жоқ» және «Өтінімді онлайн бірнеше минутта рәсімдедік, ақша бірден Kaspi Gold-қа түсті. Алғашқы несиені 0%-бен берді»; екінші жұп та солай құрылған және басқа компания туралы жазылған.
Бұл — тапсырыспен жазылып, сөздері ауыстырылып, брендтері алмастырылып, әртүрлі алаңдарға таратылған жалған пікірлердің белгісі. Базаның тұтас көлемінде оң пікірлер арасында жақын дубликаттардың үлесі шамалы: 391-дің 13-і, яғни 3,3% — демек, оң пікірлердің көбі шынайы. Ал «0%-бен» кластерінде дайын үлгілер аталымдардың жартысынан астамын құрайды, сондықтан осы беттегі барлық сандар пікірлерден емес, компаниялардың құжаттарынан алынған.
Промо-несие кімге сай келмейді
Несиені бірінші рет алмасаңыз, сай келмейді: акция тек жаңа клиенттерге арналған, әрі ол нақты компанияда «бірінші» болуы керек. Сома немесе мерзім промо шегінен шықса да сай келмейді — Vivus-та жеңілдік жеті күн жарамды, CreditPlus-та нақты мөлшерлеме сома мен мерзімге байланысты, ал қолдану шарттарын компаниялардың бірде-бірі толық жазбаған. Несиені ұзартпақ болсаңыз да сай келмейді: ұзарту стандартты мөлшерлемемен төленеді, ал промодан түскен үнем мерзімді бірінші рет ауыстырғанда-ақ жоғалады.
«Пайызсыз, бас тартусыз несие» деген уәде туралы бөлек айту керек — ол жарнамада жиі бір жолмен беріледі. Кепілді мақұлдау болмайды: каталогтағы 12 компанияның барлығы өтініш берушіні несие тарихы бойынша тексереді, ал промо-мөлшерлеме скорингтің шешіміне әсер етпейді — ол баға туралы, мүмкіндік туралы емес. Бас тарту себептері және шансты нақты арттыратын нәрселер «МҚҰ алдын ала мақұлдаудан кейін неге бас тартады» мақаласында талданған.
Заң «пайызсыз» несиелер туралы не дейді
ҚР заңы нөлдік немесе шартты мөлшерлемеге тыйым салмайды, бірақ толық құнды ашуды талап етеді: МҚҰ шарт жасалғанға дейін сыйақының жылдық тиімді мөлшерлемесін (ЖТСМ) және қайтарылатын жалпы соманы көрсетуге міндетті, ал толық құн шарттың бірінші бетінде көрсетіледі. Шекті мәндер микронесие түріне байланысты: қысқа мерзімді бойынша (45 күнге дейін және 45 АЕК-ке дейін, яғни АЕК-2026 4 325 ₸ кезінде 194 625 ₸ дейін) — мөлшерлеме күніне 0,3%-дан аспайды, ЖТСМ жылдық 179%-дан аспайды, қалғандары бойынша — ЖТСМ 46%-ға дейін. Қысқа мерзімді микронесие бойынша жиынтық артық төлем несие сомасының 50%-ымен шектелген, ал мерзімінен бұрын өтегені үшін айыппұл салуға тыйым салынған — промо-несиені мерзімінен бұрын кез келген күні қайтаруға болады. Бастапқы дереккөздер: ҚР «Микроқаржылық қызмет туралы» № 56-V Заңы (adilet.zan.kz) және ҚНРДА нормативтері (gov.kz); нормалар 16.07.2026 күні тексерілген.
Материал қалай дайындалды
Промо-мөлшерлемелер, стандартты тарифтер және акция шарттары Займометр каталогындағы 12 МҚҰ-ның сайттарынан, микронесие беру ережелерінен және тарифтік PDF құжаттарынан алынды; шарттар 23.07.2026 күні, Acredit, Quick Money және Kviku — 28.08.2026 күні тексерілді, құжат деректемелері әр компанияның карточкасында көрсетілген. Кестедегі артық төлем — жарияланған мөлшерлемелер бойынша 100 000 ₸ сомасы мен 20 күн мерзіміне жасалған біздің есебіміз, Tengebai жолын қоспағанда: онда компанияның өз сайтындағы есептеу мысалы келтірілген. Мөлшерлеме жарияланбаған жерде біз «ашылмаған» деп жазамыз және болжам қоймаймыз — Vivus-тың стандартты мөлшерлемесі дәл осылай.
Шағымдар бойынша деректер — Қазақстандағы МҚҰ туралы пікірлер базамыздан алынды: жария платформалардан жиналған, мәселе түрі бойынша белгіленген 1 012 өзекті жазба (621 наразылық және 391 сәтті жағдай); мәтіндегі сандар жақын дубликаттарды бірыңғайлағаннан кейін келтірілген, сондықтан үлестерді есептеуде шағым базасы 621 емес, 531 жазба. Біз жеке оқиғаларды қайталап айтпай, тек үлестер мен сандарды келтіреміз; «0%-бен» акциялар туралы оң пікірлер жалған деп күдіктеніп бағалаудан шығарылып тасталды (себебі жоғарыдағы бөлімде көрсетілген). Жоба осы деректер негізінде жасанды интеллект көмегімен дайындалды; есептеулер мен құқықтық нормаларды редакция тексерді: автор — Азамат Ахметов, тексерген — Динара Алиева.
Сұрақ-жауап
Қазақстанда 0% мөлшерлемемен несие бар ма?
Каталогтағы 12 МҚҰ-ның ешқайсысы дәл 0% мөлшерлеме ұсынбайды. Ең төмені — CreditPlus, Vivus, Acredit және Kviku-да күніне 0,01%, әрі тек жаңа клиенттің алғашқы несиесіне ғана. Ақшалай алғанда компаниялардың өз есептеу мысалдары бойынша 150 000 ₸-ге 75–105 ₸, яғни нөлге жақын, бірақ заңды түрде сыйақы бар және ол шартта көрсетіледі.
Қай МҚҰ алғашқы несиені ең арзан береді?
100 000 ₸-ге 20 күнге есептегенде ең арзан ұсыныс — CreditPlus, Acredit және Kviku-дағы күніне 0,01% промо-мөлшерлеме: артық төлем шамамен 200 ₸. Одан кейін LIME70 промокодымен Лайм Кредит (≈1 740 ₸) келеді. Бірақ Tengebai-ға назар аударыңыз: ешқандай акциясыз оның жылдық 25,5% мөлшерлемесі 1 416,67 ₸ береді — бұл каталогтағы бес промоның біреуінен арзан.
Жеңілдік мерзімі аяқталған соң не болады?
Компанияның стандартты мөлшерлемесі қолданысқа енеді: Лайм Кредитте бұл күніне 0,29%, ал CreditPlus-тың стандартты мөлшерлемесі ашылмаған — тарифтік құжат сайттан алынып тасталған (18.09.2026 салыстыруы). Vivus-та жеңілдік алғашқы 7 күнге беріледі, ал одан кейінгі мөлшерлеме витринада да, 07.04.2026 күнгі ережелерде де ашылмаған — оны тек несие рәсімдеу кезінде ғана білуге болады. Промо бір рет қолданылады: сол компанияда екінші несие әдеттегі тарифпен беріледі.
МҚҰ сайттарында неге «ЖТСМ 3,7%-дан» деп жазылған?
Бұл — жылдыққа қайта есептелген күніне 0,01% мөлшерлеме: 0,01% × 365 = 3,65%, дөңгелектеп 3,7%. CreditPlus-та бұл цифр оның промо-тарифына сәйкес келеді. Credit365-те дәл сол төменгі шек «күніне 0,1%-дан» мөлшерлемесінің қасында тұр, ал ол жылдық 36,5% береді — компания витринасында осылай алшақтық бар. Өз ЖТСМ-іңізді шарттан тексеріңіз: заң оны бірінші бетте көрсетуді талап етеді.
Картаны белсендіруді сұрайтын «0%-дық» несие — алаяқтық па?
Шынайы МҚҰ несие бермей тұрып ақша сұрамайды, сондықтан «картаны белсендіру», сақтандыру немесе тексеру ақысын сұрау — қауіп белгісі. Біздің дерекқорда 531 шағымның 106-сы келісімсіз есептен шығарулар туралы, әдетте айына 2 799 ₸ мөлшерінде, әрі оларда каталогтағы МҚҰ емес, көбіне делдал-сайттар кездеседі: Perfomans kz (17 жазба) және Cashradar (8). Карта деректерін енгізбес бұрын компанияны тізілімнен тексеріп, сайттан БСН-і бар заңды тұлғаны табыңыз.
Алғаш рет алып, ең төмен бағаны қаласаңыз — CreditPlus күніне 0,01% промосымен осы салыстырудағы ең төмен артық төлемді береді (дәл сол мөлшерлеме Acredit пен Kviku-да да бар). Несие алғаш емес болса — акцияларды емес, стандартты мөлшерлемелерді салыстырыңыз: Tengebai-де ол нарықтан шамамен төрт есе төмен. Ал қысқа мерзімнің құны қанша тұратынын және ұзарту неге әкелетінін білгіңіз келсе, жалақыға дейінгі несиені талдаудан бастаңыз.
Компаниялардың шарттары 23.07.2026 күні (Acredit, Quick Money және Kviku — 28.08.2026 күні), құқықтық нормалар 16.07.2026 күні тексерілді. Бетте серіктестік сілтемелер бар: өтінім таңдалған МҚҰ сайтында рәсімделеді, біз рәсімделген несиелер үшін сыйақы ала аламыз.
Автор: Азамат Ахметов, бас редактор
Тексерген: Динара Алиева, контент-бөлімінің жетекшісі