Қазақстанда 3 айға несие: он екінің ішінен бір витрина және ол айтпайтын шек
3 айға несиені салыстырылған он екі МҚҰ-ның біреуі ғана витринадан тікелей рәсімдейді: ZaimBee — «Ұзақ мерзімді микронесие» 195 000-нан 600 000 ₸-ге дейін, күніне 0,126%. TengeDa-да үш айлық мерзім тек ережелерде қалды — компанияның витринасы 15–45 күн береді. Қалған он компанияда мерзім 45 күннен аспайды, ал жылға арналған несие тек құжаттарда ғана бар.
Тоғыз компанияның витринасын, беру ережелерін және тарифтік PDF-терін салыстырдық (құжаттар — 23.07.2026 күні, витриналар — 30.07.2026 күні), ал каталогқа жаңа қосылған үш компанияны — Acredit, Quick Money және Kviku — 28.08.2026 күні тексердік. Салыстырудағы ең қызығы — мерзім емес, 195 000 саны: бұл шекті маркетолог емес, заң белгілеген.
Жарияланды , жаңартылды
Автор: Динара Алиева, контент-бөлімінің жетекшісі
Тексерген: Азамат Ахметов, бас редактор
3 айға несиелер: он екі МҚҰ-да іс жүзінде не бар
3 айға арналған микронесие — ерекшелік өнім: Қазақстандағы онлайн-МҚҰ-лардың көпшілігінде калькулятор 20–45 күнмен аяқталады, ал одан ұзағы батырмамен емес, қолдау қызметімен хат алмасу арқылы рәсімделеді. Каталог бойынша қорытынды:
| МҚҰ | Витринадағы ең ұзақ мерзім | 3–6 айға арналған өнім | Ұзақ өнімнің мөлшерлемесі |
|---|---|---|---|
| TengeDa | 45 күн | тек ережелерде — 1–12 айға кестемен несие | ашылмаған — шек туралы бөлімде талдау |
| ZaimBee | 45 күн (негізгі) | «Ұзақ мерзімді микронесие» 30–90 күн, 195 000–600 000 ₸ | күніне 0,126% |
| Vivus | 45 күн | «Классикалық» 36 айға дейін — тек ережелерде | ашылмаған |
| Credit365 | 30 күн | кәсіпкерлік, мерзімі көрсетілмеген | күніне 0,1%-дан |
| CreditPlus | 30 күн | екінші өнім 36 айға дейін — тек құжаттарда | ашылмаған |
| OneCredit | 30 күн | кәсіпкерлік 108 айға дейін — тек тарифтерде | күніне 0,1% |
| Лайм Кредит | 35 күн | жоқ | — |
| Tengebai | 20–30 күн | жоқ | — |
| Microcash | 20 күн | жоқ | — |
| Acredit | 45 күн (тарифтер бойынша) | жоқ | — |
| Kviku | 45 күн | жоқ — сайттың FAQ бөлімінде «6 айға дейін», бірақ ережелер мерзімді 45 күнмен шектейді | — |
| Quick Money | 15 күн (ережелер бойынша — 45-ке дейін) | жоқ | — |
Құжаттар 23.07.2026-да, TengeDa мен ZaimBee витриналары 30.07.2026-да тексерілді; Acredit, Quick Money және Kviku — каталогқа қосылған кезде, 28.08.2026 күні.
Калькуляторда көрінетін және өтінім берместен бұрын есептелетін 3 айлық микронесие — бұл тек ZaimBee, тізім осымен аяқталады. TengeDa, Vivus, CreditPlus және OneCredit компанияларында ұзақ мерзімді өнімдер заңды түрде бар, бірақ олардың бағасын сайттан білу мүмкін емес — осы «қағаз жүзіндегі» несиелерге толық талдауды жылға арналған несие туралы бетінде жасадық.
195 000 ₸ шегі: заң бойынша қысқа мерзімді несие қайда аяқталады
ZaimBee желісі кездейсоқ бөлінбеген: негізгі өнім — 194 000 ₸-ге және 45 күнге дейін, ұзақ өнім — 195 000 ₸-ден бастап. Олардың арасында ҚР «Микроқаржылық қызмет туралы» № 56-V Заңынан шек өтеді: мерзімі 45 күнге дейін және сомасы 45 АЕК-ке дейінгі микронесие қысқа мерзімді деп есептеледі — 2026 жылы бұл 194 625 ₸. ZaimBee-нің қысқа өнімі екі шектеуге де толығымен сыйып, күніне 0,29% мөлшерлемемен жұмыс істейді (қысқа мерзімділер үшін ЖТСМ шегі — жылдық 179%). Ұзақ өнім 195 000 ₸-ден басталады — шектен 375 ₸ жоғары — сондықтан кез келген мерзімде, тіпті 30 күнде де, жылдық ЖТСМ шегі 46% болатын «әдеттегі» микронесиелерге жатады. Осыдан 0,126% мөлшерлемесі шығады: 0,126% × 365 = 45,99%, шекке тақау.
Қарыз алушы үшін практикалық қорытынды: 2 айға немесе 3 айға несие — бұл әрқашан шегі 46% болатын санат, өйткені 45 күннен ұзақ мерзімнің өзі-ақ микронесиені қысқа мерзімділер қатарынан шығарады. Мұндағы арзан күндік мөлшерлеме — жомарттық емес, компанияның міндеті.
Шекті ZaimBee интерфейсінен тікелей көруге болады: қысқа өнім оған екі жүгірткісімен де тіреледі.
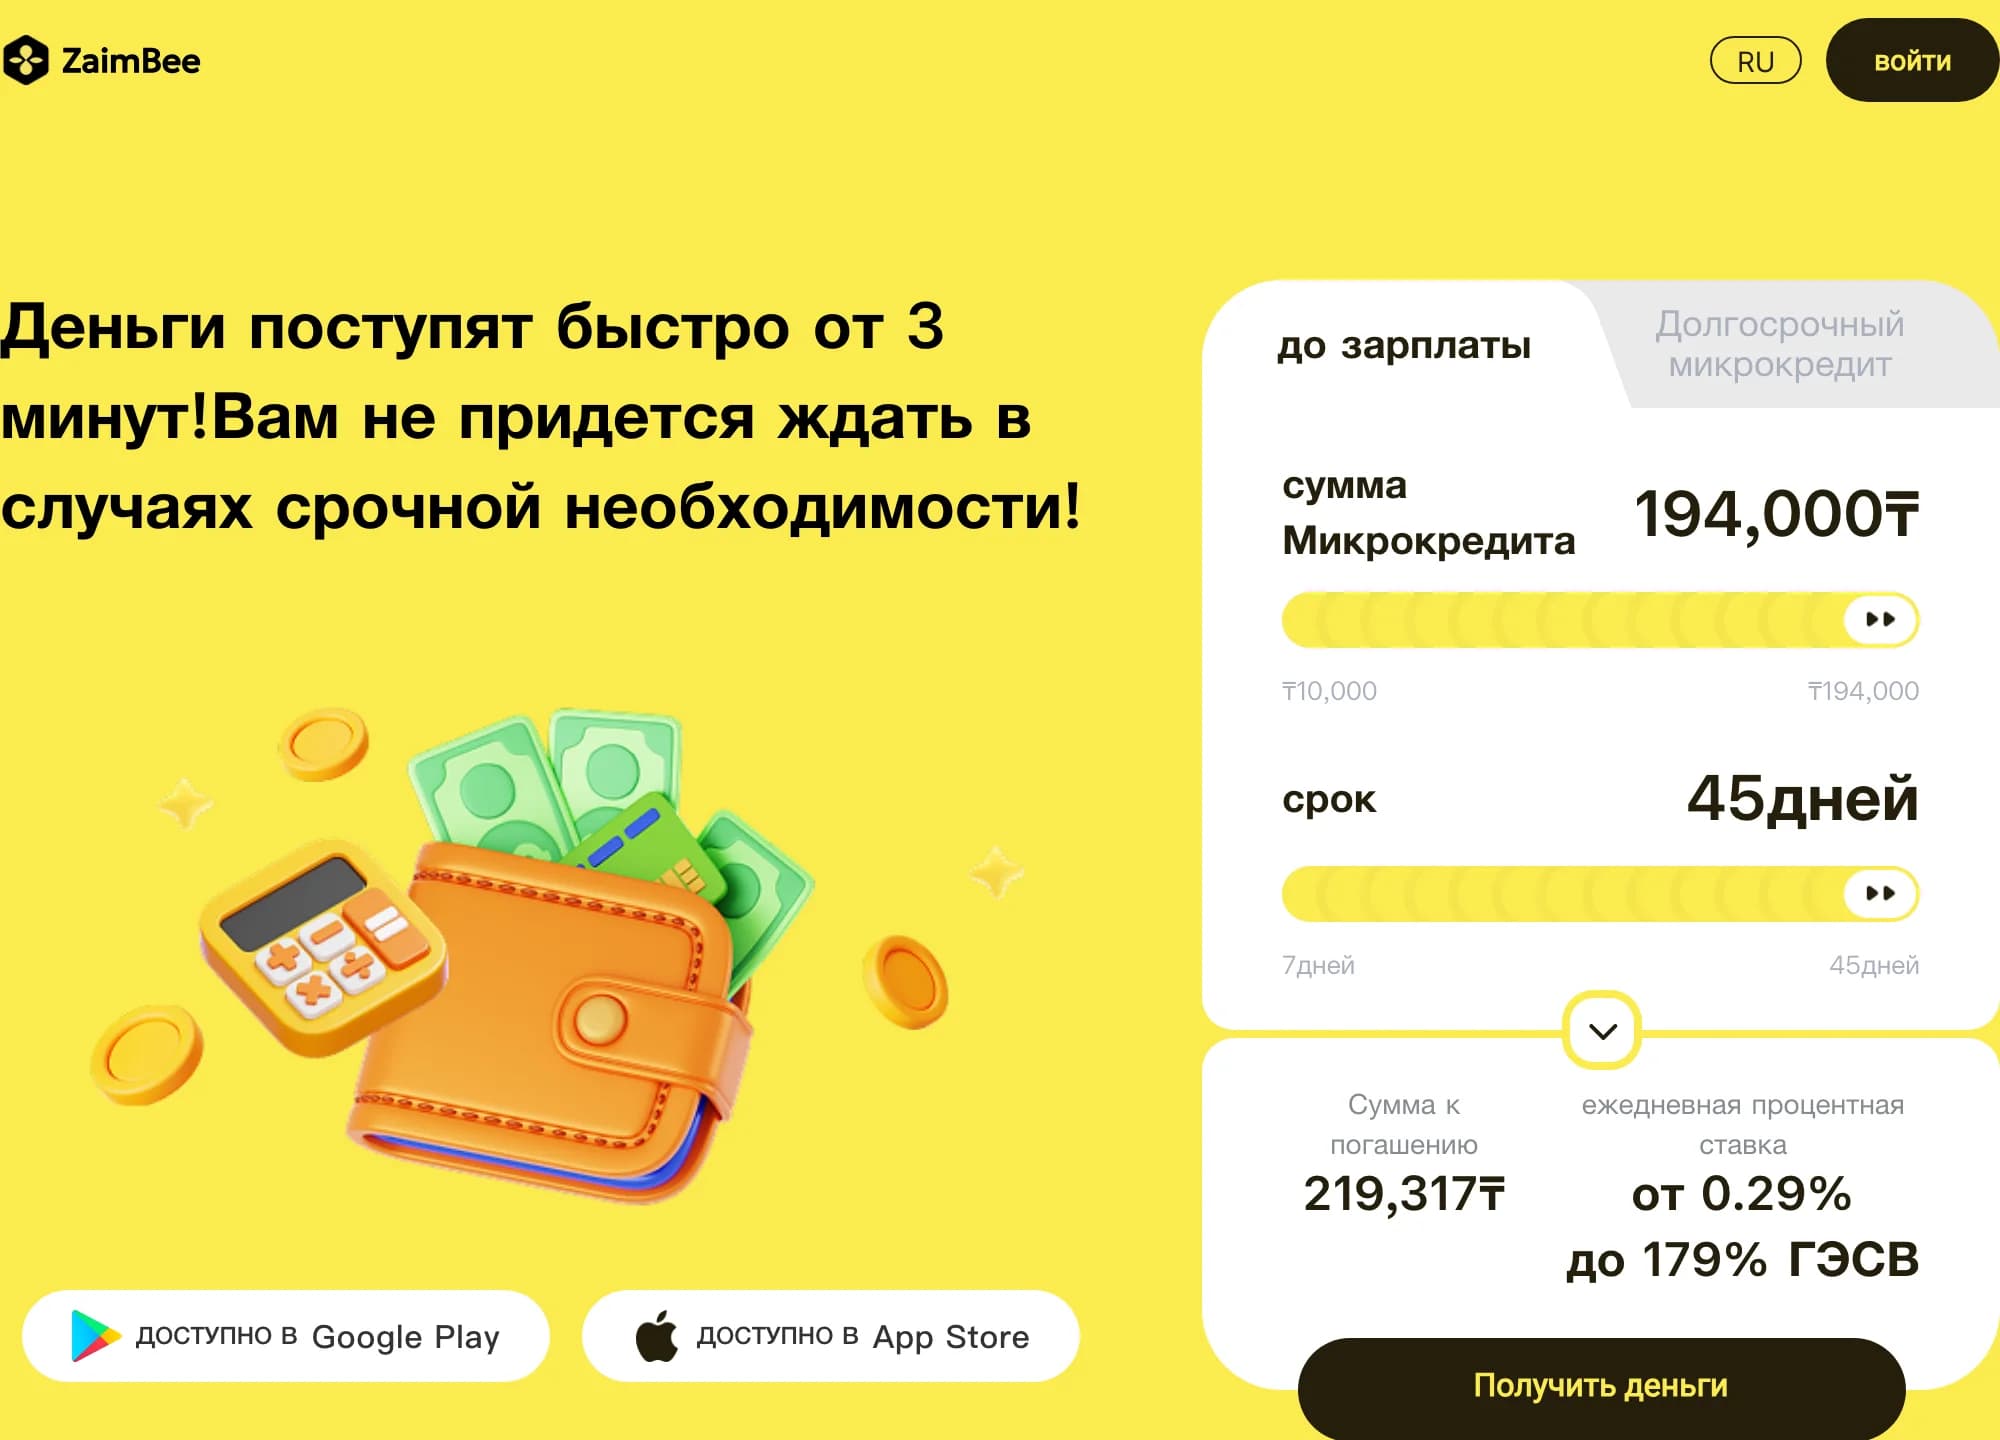
- Сома шегі — 194 000 ₸. Қысқа мерзімді микронесиенің заңды шегі — 45 АЕК, 2026 жылы бұл 194 625 ₸.
- Мерзім шегі — 45 күн: заң қысқа мерзімді микронесиеге дәл осыншама уақыт береді.
- Одан ұзағы мен көбі көрші «Ұзақ мерзімді микронесие» қойындысында — онда ЖТСМ шегі 179% емес, 46%.
TengeDa-ның ұзақ иығы да осы шектің арғы жағында жасырылған: компанияның витринасы заңды 45 күнге сыяды және «күніне 0,29%-дан» мөлшерлемесін көрсетеді, ал 1–12 айға кестемен несие тек ережелерде бар. 45 күннен ұзақ мерзімде күніне 0,29% жылдық шамамен 106% берер еді — бұл шектен екі есе жоғары, сондықтан ұзақ өнімнің бағасы мәлімделген «-дан» көрсеткіштен шамамен екі есе төмен болуға тиіс. Компания ұзақ мерзімде нақты қандай мөлшерлеме қолданатынын витрина да, жария ережелер де ашпайды (23–30.07.2026 күндері тексерілді). Дәл санды қол қоюдан бұрын сұраңыз: шартта ЖТСМ көрсетілуі міндетті.
Норманың бастапқы көздері: ҚР № 56-V Заңы (adilet.zan.kz), шекті ЖТСМ — Ұлттық банк пен ҚНРДА-ның бірлескен қаулысы (nationalbank.kz); 2026 жылғы АЕК — 4 325 ₸.
3 және 6 айға несие қанша тұрады: есеп
200 000 ₸ несие бойынша 3 айға ZaimBee-нің күніне 0,126% мөлшерлемесімен артық төлем — 22 680 ₸; сол несие 6 айға созылса, сол шекті мөлшерлеме бойынша 45 360 ₸ тұрар еді. Салыстыру үшін «қысқалар тізбегін» де есептедік — максималды қысқа мерзімді сомаға 45 күннен екі несие:
| Сценарий | Мөлшерлеме | Артық төлем | Қайтарылатын жалпы сома |
|---|---|---|---|
| 200 000 ₸, 3 айға (ZaimBee, ұзақ мерзімді) | күніне 0,126% | 22 680 ₸ | 222 680 ₸ |
| 200 000 ₸, 6 айға (ЖТСМ шегі 46% бойынша) | күніне 0,126% | 45 360 ₸ | 245 360 ₸ |
| Тізбек: 194 000 ₸ × 45 күннен екі қысқа несие | күніне 0,29% | 50 634 ₸ | 90 күнге 244 634 ₸ |
| 150 000 ₸, 3 айға (TengeDa, ережелердегі кестемен несие) | ашылмаған | есептеу мүмкін емес | — |
Есеп — редакцияның бүкіл сомаға бүкіл мерзімге есептелген нұсқасы; кестемен бөліп өтегенде нақты артық төлем төмен болады — түпкілікті соманы шарт бекітеді.
Сол 90 күнге қайта несиелену тізбегі ұзақ мерзімді өнімнен екі есе қымбатқа түседі — 22 680 ₸-ге қарсы 50 634 ₸ — әрі оның үстіне мерзімнің ортасында ешкім кепілдік бермейтін екінші мақұлдауды талап етеді. Егер мерзімнің бір жарым айдан ұзақ болатыны алдын ала белгілі болса, қысқа несиені «үстінен қайта алып» отыру — заңды нұсқалардың ішіндегі ең қымбаты.
Жиі қойылатын сұрақ: 3 айға пайызсыз несие бола ма — бәсекелестер мұны тікелей тақырыптарында уәде етеді. Болмайды: каталогтағы МҚҰ-лардың 0,01% промо-мөлшерлемелері мен сыйақыға жеңілдіктері тек әдетте 30–45 күнге дейінгі бірінші қысқа несиеге қолданылады. Үш айлық мерзімге он екі компанияның бірде-біреуі акция мәлімдемейді (23–30.07 және 28.08.2026 күндері тексерілді).
Дүкендегі бөліп төлеу мен бөліп өтелетін несие
Ақша қолма-қол емес, нақты техникаға керек болса, сатушының бөліп төлеуі жоғарыдағы кестедегі кез келген несиеден арзан: 150 000 ₸-ге мерзімі өткізілмесе, ол 0 ₸ артық төлем тұрады, ал 6 айға бөліп өтелетін несие шекті ЖТСМ — жылдық 46% — бойынша шамамен 20 700 ₸ тұрады. Артықшылық бөліп төлеудің өзі ЖТСМ-і бар несие болып рәсімделгенде немесе бір жарна өткізіліп алынғанда жоғалады.
| Тәсіл | Мерзім | ЖТСМ | 150 000 ₸-ге артық төлем | Қайтарылатын жалпы сома |
|---|---|---|---|---|
| Сатушының бөліп төлеуі, 0%, мерзімі өткізілмеген | 6–12 ай | 0%* | 0 ₸ | 150 000 ₸ |
| Банктің бөліп төлеу картасы, жеңілдікті кезең | әдетте 3–12 ай | жеңілдікті кезеңде 0%, одан кейін — эмитент тарифі бойынша | борыштың жеңілдікті кезеңде жабылған-жабылмағанына байланысты | 150 000 ₸-ден |
| МҚҰ-ның бөліп өтелетін несиесі | 6 ай | жылдық 46%-ға дейін (заңды шек) | ≈20 700 ₸ (13,8%) | ≈170 700 ₸ |
| МҚҰ-ның бөліп өтелетін несиесі | 12 ай | жылдық 46%-ға дейін | ≈39 900 ₸ (26,6%) | ≈189 900 ₸ |
* 0% әрбір жарна мерзімінде төленіп тұрғанда ғана сақталады: кейбір бөліп төлеу карталарында мерзімді өткізу қалған борышты түгелдей эмитент тарифіне ауыстырады. Несие бойынша артық төлем — шекті ЖТСМ бойынша аннуитет, комиссиясыз; заңды шектер 08.09.2026 күні салыстырылды.
ЖТСМ бөліп төлеуде де бар — ол жиі нөлге тең болғандықтан көрінбейді. Бөліп төлеу тауардың бірден төлегендегі бағасы мен бөліп төлегендегі бағасы ажыраған жерде несиелендіруге айналады: тауар екі жағдайда да 150 000 ₸ тұрса, ЖТСМ шынымен нөл; «бөліп төлеу бағасы» 8–10% жоғары болса, сол айырма — аты аталмаған сыйақы. «Тегін» бөліп төлеудің құнын не сатып алушы баға арқылы, не сатушы серіктес-банкке комиссия арқылы төлейді.
Қарыз алушылардың наразылығын бөліп төлеу емес, несиелер тудырады: шағымдар базамыздың 25.08.2026 кесіндісінде (967 жазба) уәде етілгеннен жоғары артық төлем 59 рет, жасырын комиссиялар 48 рет кездесті, бірде-бір жағдай сатушының бөліп төлеуіне қатысты емес.
6 айға несие: витриналарда ешкімде жоқ
12 МҚҰ-ның бірде-біреуінің калькуляторы 6 айға несиені есептемейді — бұл «көрінбейтін» мерзімдердің ішіндегі ең қысқасы. Ресми түрде жарты жылды төрт компанияның құжаттары рұқсат етеді: TengeDa (1–12 айға кестемен несие), Vivus және CreditPlus (36 айға дейін), OneCredit (кәсіпкерлік, 108 айға дейін). Рәсімдеу барлық жерде бірдей: қолдау қызметіне жазып, өнімді ережедегі атымен атап, есеп сұрау керек — сайттарда 6 айға микронесиеге арналған батырма жоқ. Аралық мерзімдерге де осы қатысты: 4 айға несие тек осы құжаттық өнімдердің ішінде ғана бар.
Жарнама қанша уәде етсе де, бірнеше басумен онлайн рәсімделіп, картаға түсетін 6 айлық несие Қазақстанның онлайн-МҚҰ нарығында қазір жоқ. Кірістерге басқа талаптар қойылатын банктік несиелер бар — оларды салыстырмаймыз — және жоғарыдағы кестеден МҚҰ-лардың құжаттық несиелері бар.
Бөліп өтеу: кесте — икемділік емес
Үш айлық несие әдетте кестемен бөліп өтеледі, және мұнда қарыз алушыларда екі тұрақты жаңсақ түсінік қалыптасады. Біріншісі — «қиын болып кетсе, төлемді ауыстырып қояды»: Қазақстандағы МҚҰ пікірлерінің біздің базамызда «мерзімін кейінге шегермейді немесе қайта құрылымдамайды» деген оқиғалар — 28, «мерзімін кейінге шегерді» деген сәтті оқиғалар — 12 (қайталанулар алынып тасталғаннан кейінгі саны, база 28.07.2026 жағдайы бойынша). Мерзімін кейінге шегеру — компанияның ізгі ниеті, шартта ол жоқ. Екінші жаңсақ түсінік — «пайыздар бірінші күннен есептеледі»: TengeDa-да, оның өз сайтындағы есептеу мысалы бойынша, сыйақы екінші күннен бастап есептеледі, 45 күндік несие үшін — 44 күнге; Microcash-та да осындай ереже беру ережелерінде жазылған. Ұсақ-түйек көрінгенімен, кестені шартпен салыстырғанда ол «артық» немесе «жетіспейтін» жүздеген теңгені түсіндіреді.
Кестеде заң бойынша шынымен сіздің құқығыңыз болатыны — мерзімінен бұрын өтеу: оған кез келген микронесие үшін комиссия мен айыппұл салуға тыйым салынған, сыйақы нақты күндер бойынша қайта есептеледі. Үш айлық мерзімде бұл үнемдеудің басты тәсілі — бір ай бұрын жаптыңыз ба, 30 күндік есептелген сомасын төлемейсіз.
Мұны қалай тексердік
Мерзімдер мен сомалар біздің каталогымыздағы 12 МҚҰ-ның витриналары мен калькуляторларынан алынды, ұзақ өнімдер — микронесие беру ережелері мен тарифтік PDF-терден алынды; құжаттар 23.07.2026-да оқылды, TengeDa мен ZaimBee витриналары 30.07.2026-да қайта тексерілді, Acredit, Quick Money және Kviku 28.08.2026 күні салыстырылды. TengeDa-ның ұзақ мерзімдегі мөлшерлемесін бірде-бір жария құжаттан таба алмадық, сондықтан витринадағыны қоймай, «ашылмаған» деп жазамыз. Артық төлем есептері — біздің өзіміздің, «мөлшерлеме × сома × күн» формуласы бойынша, кестені есепке алмай жасалған; мерзімін кейінге шегеру статистикасы — қайталанулар алынып тасталғаннан кейінгі қарыз алушылар пікірлерінің меншікті базасынан. Жоба осы деректер бойынша жасанды интеллект көмегімен дайындалды; сандар мен құқықтық нормаларды редакция тексерді: авторы — Динара Алиева, тексерген — Азамат Ахметов.
Үш айлық мерзім кімге сәйкес келмейді
Керекті сома 195 000 ₸-ден аз болса — витриналарда сізге арналған үш айлық ұсыныстар жоқ: осы белестен төмен қысқа несиелер аймағы басталады, сондықтан жалақыға дейінгі несиенің шарттарын салыстырған тиімдірек. Кіріс тұрақсыз болса, 3 айлық кесте бір төлемнен де қауіптірек: жарнаны өткізіп алу өсімпұл мен қоңырауларды іске қосады, ал біздің пікірлер базасы көрсеткендей, мерзімін кейінге шегеруге сену қажет емес. Егер сіз басқа несиелер бойынша төлеп жатсаңыз — борыштық жүктеме коэффициентін есте сақтаңыз: ұзақ мерзімдерде бас тартудың басты себебі дәл осы болады, талдау — несие тарихы нашар кездегі микронесие мақаласында.
Сұрақ-жауап
2 айға несие алуға бола ма?
Иә — үшке беретін сол бір компанияда: ZaimBee («Ұзақ мерзімді микронесие» 30–90 күн, 195 000 ₸-ден). TengeDa-да екі айлық мерзім тек ережелерде — 1–12 айға кестемен несиеде, ал витрина 45 күнмен шектелген. Заңды тұрғыдан 2 айға несие — енді қысқа мерзімді микронесие емес: 45 күннен ұзақ мерзім жылдық ЖТСМ шегі 46% дегенді білдіреді, сондықтан күндік мөлшерлеме әдеттегі 0,29%-дан төмен болуға тиіс.
4 айға несие бере ме?
Витринадан — жоқ: каталогтағы он екі МҚҰ-ның калькуляторлары ең көбі 90 күнде аяқталады (ZaimBee-нің «Ұзақ мерзімді микронесиесі»). 4 айлық мерзім тек құжаттық өнімдерге сыяды — TengeDa-ның 1–12 айға кестемен несиесі, Vivus-тың «Классикалық» өнімі немесе CreditPlus-тың 36 айға дейінгі екінші өнімі — және компанияның қолдау қызметі арқылы сұраныс бойынша есеппен рәсімделеді.
3 айға пайызсыз несие бар ма?
Жоқ. Қазақстандағы МҚҰ-лардың «0,01%-бен» акциялары мен сыйақыға жеңілдіктері тек бірінші қысқа несиеге — 30–45 күнге дейін — таралады. 3 айлық мерзімге біздің каталогтағы он екі компанияның бірде-біреуі промо-шарт мәлімдемейді (23–30.07 және 28.08.2026 күндері тексерілді); үш айлық несиенің нақты бағасы — күніне 0,1-ден 0,126%-ға дейін.
3 айға онлайн несиені бөліп өтеумен алуға бола ма?
Иә: ZaimBee-де ұзақ мерзімді өнім онлайн рәсімделеді, 195 000 ₸-ден бастап, өтеу — кесте бойынша. TengeDa-да үш айлық мерзімді витринадан рәсімдеу мүмкін емес — онда 15–45 күн; 12 айға дейінгі төлем кестесі бар несие компания ережелерінде бар және қолдау қызметі арқылы сұралады. Қол қоймас бұрын шарттағы ЖТСМ мен әрбір төлемнің сомасын тексеріңіз — 45 күннен ұзақ мерзімде ЖТСМ жылдық 46%-дан аспауы тиіс.
Картаға 6 айға несиені кім береді?
Калькуляторда рәсімделетін онлайн-МҚҰ-лардың ішінен — ешкім: 6 айға несиелер тек төрт компанияның (TengeDa, Vivus, CreditPlus, OneCredit) ережелері мен тарифтерінде бар және қолдау қызметі арқылы рәсімделеді. Ақша карта немесе шотқа шынымен түседі — шектеу беру тәсілінде емес, жарты жылдық мерзімнің онлайн рәсімдеуге енгізілмегенінде.
Дүкеннің 0% бөліп төлеуі шынымен тегін бе?
Иә, егер тауардың бөліп төлегендегі бағасы бірден төлегендегі бағамен бірдей болса және әрбір жарна мерзімінде төленсе: сонда бөліп төлеудің ЖТСМ-і нөлге тең. Мұндай бөліп төлеуді қолма-қол ақшамен бермейді — ол нақты тауарға байланған. «Бөліп төлеу бағасы» мен қолма-қол ақша бағасының айырмасы — «пайыз» деген сөз ешқайда жазылмаса да, сол сыйақы.
0% бөліп төлеу бойынша төлемді өткізіп алса не болады?
Оны кім қаржыландыратынына байланысты. Банк немесе МҚҰ несиесі болса — өсімпұл мерзімі өткен сомадан күніне 0,5%-дан аспайды. Бөліп төлеуді сатушының өзі берсе — салдары сатып алу-сату шартында жазылады: онда жеңілдікті кері күнмен жоғалту кездеседі, мұны қол қоймас бұрын тексерген жөн.
Сома 194 000 ₸-ге дейін және мерзім бір жарым айға дейін болса — қысқа несие алыңыз, ол қарапайым әрі он екі компанияның барлығында бар: шарттарды МҚҰ каталогында салыстырыңыз, ал дәл бір ай жетсе — 30 күнге несие үшін қанша қайтару керегін он екісінің әрқайсысы бойынша есептедік. Дәл үш ай керек болса: витринадан мұны ZaimBee береді — 195 000 ₸-ден, жарияланған күндік 0,126% мөлшерлемесімен; TengeDa-да үш айлық мерзім тек ережелерде қалды және қолдау қызметі арқылы сұралады. Ал мерзімдер жылға таман созылса, алдымен МҚҰ құжаттарындағы ұзақ несиелер қалай құрылғанын оқыңыз — онда баға мен рәсімдеу басқаша.
Компаниялардың құжаттары 23.07.2026-да, TengeDa мен ZaimBee витриналары 30.07.2026-да, ал Acredit, Quick Money және Kviku — 28.08.2026 күні тексерілді. Бетте серіктестік сілтемелер бар: өтінім таңдалған МҚҰ сайтында рәсімделеді, біз рәсімделген несиелер үшін сыйақы ала аламыз.
Автор: Динара Алиева, контент-бөлімінің жетекшісі
Тексерген: Азамат Ахметов, бас редактор