Займ на 3 месяца в Казахстане: одна витрина из двенадцати и порог, о котором она молчит
Займ на 3 месяца можно оформить прямо с витрины у одной МФО из двенадцати сверенных: у ZaimBee — «Долгосрочный микрокредит» от 195 000 до 600 000 ₸ по 0,126% в день. У TengeDa трёхмесячный срок остался только в правилах — витрина компании выдаёт 15–45 дней. Остальные десять держат максимум 45 дней, а займ на год живёт только в документах.
Мы сверили витрины, правила предоставления и тарифные PDF девяти компаний (документы — 23.07.2026, витрины — 30.07.2026) и трёх новых в каталоге — Acredit, Quick Money и Kviku — 28.08.2026. Самое интересное — не сроки, а порог 195 000 ₸: его назначил закон, не маркетолог.
Опубликовано , обновлено
Автор: Динара Алиева, руководитель контент-отдела
Проверил: Азамат Ахметов, главный редактор
Займы на 3 месяца: что реально есть у двенадцати МФО
Микрокредит на 3 месяца — продукт-исключение: у большинства онлайн-МФО Казахстана калькулятор заканчивается на 20–45 днях, и всё, что дольше, оформляется не кнопкой, а перепиской с поддержкой. Сводка по каталогу:
| МФО | Максимальный срок на витрине | Продукт на 3–6 месяцев | Ставка длинного продукта |
|---|---|---|---|
| TengeDa | 45 дней | только в правилах — займ с графиком на 1–12 месяцев | не раскрыта — разбор в разделе о пороге |
| ZaimBee | 45 дней (основной) | «Долгосрочный микрокредит» 30–90 дней, 195 000–600 000 ₸ | 0,126% в день |
| Vivus | 45 дней | «Классический» до 36 месяцев — только в правилах | не раскрыта |
| Credit365 | 30 дней | предпринимательский, срок не заявлен | от 0,1% в день |
| CreditPlus | 30 дней | второй продукт до 36 месяцев — только в документах | не раскрыта |
| OneCredit | 30 дней | предпринимательский до 108 месяцев — только в тарифах | 0,1% в день |
| Лайм Кредит | 35 дней | нет | — |
| Tengebai | 20–30 дней | нет | — |
| Microcash | 20 дней | нет | — |
| Acredit | 45 дней (по тарифам) | нет | — |
| Kviku | 45 дней | нет — в FAQ сайта «до 6 месяцев», но правила ограничивают срок 45 днями | — |
| Quick Money | 15 дней (по правилам — до 45) | нет | — |
Документы сверены 23.07.2026, витрины TengeDa и ZaimBee — 30.07.2026; Acredit, Quick Money и Kviku — 28.08.2026 при добавлении в каталог.
Микрозайм на 3 месяца, который виден в калькуляторе и считается до подачи заявки, — это только ZaimBee, и на этом список заканчивается. У TengeDa, Vivus, CreditPlus и OneCredit длинные продукты существуют юридически, но узнать их цену с сайта нельзя — подробный разбор этих «бумажных» займов мы делали на странице про займ на год.
Порог 195 000 ₸: где заканчивается короткий займ по закону
Линейка ZaimBee разрезана не случайно: основной продукт — до 194 000 ₸ и до 45 дней, длинный — от 195 000 ₸. Между ними проходит граница из закона № 56-V «О микрофинансовой деятельности»: краткосрочным считается микрокредит на срок до 45 дней и на сумму до 45 МРП — в 2026 году это 194 625 ₸. Короткий продукт ZaimBee целиком помещается под оба лимита и работает по ставке 0,29% в день (потолок ГЭСВ для краткосрочных — 179% годовых). Длинный продукт стартует с 195 000 ₸ — на 375 ₸ выше границы — и потому при любом сроке, хоть 30 дней, относится к «обычным» микрокредитам с потолком ГЭСВ 46% годовых. Отсюда и ставка 0,126% в день: 0,126% × 365 = 45,99%, впритык к потолку.
Практическое следствие для заёмщика: займ на 2 месяца или 3 месяца — это всегда категория с потолком 46%, потому что срок дольше 45 дней сам по себе выводит микрокредит из краткосрочных. Дешёвая дневная ставка здесь не щедрость, а обязанность компании.
Границу видно прямо в интерфейсе ZaimBee: короткий продукт упирается в неё обоими ползунками.
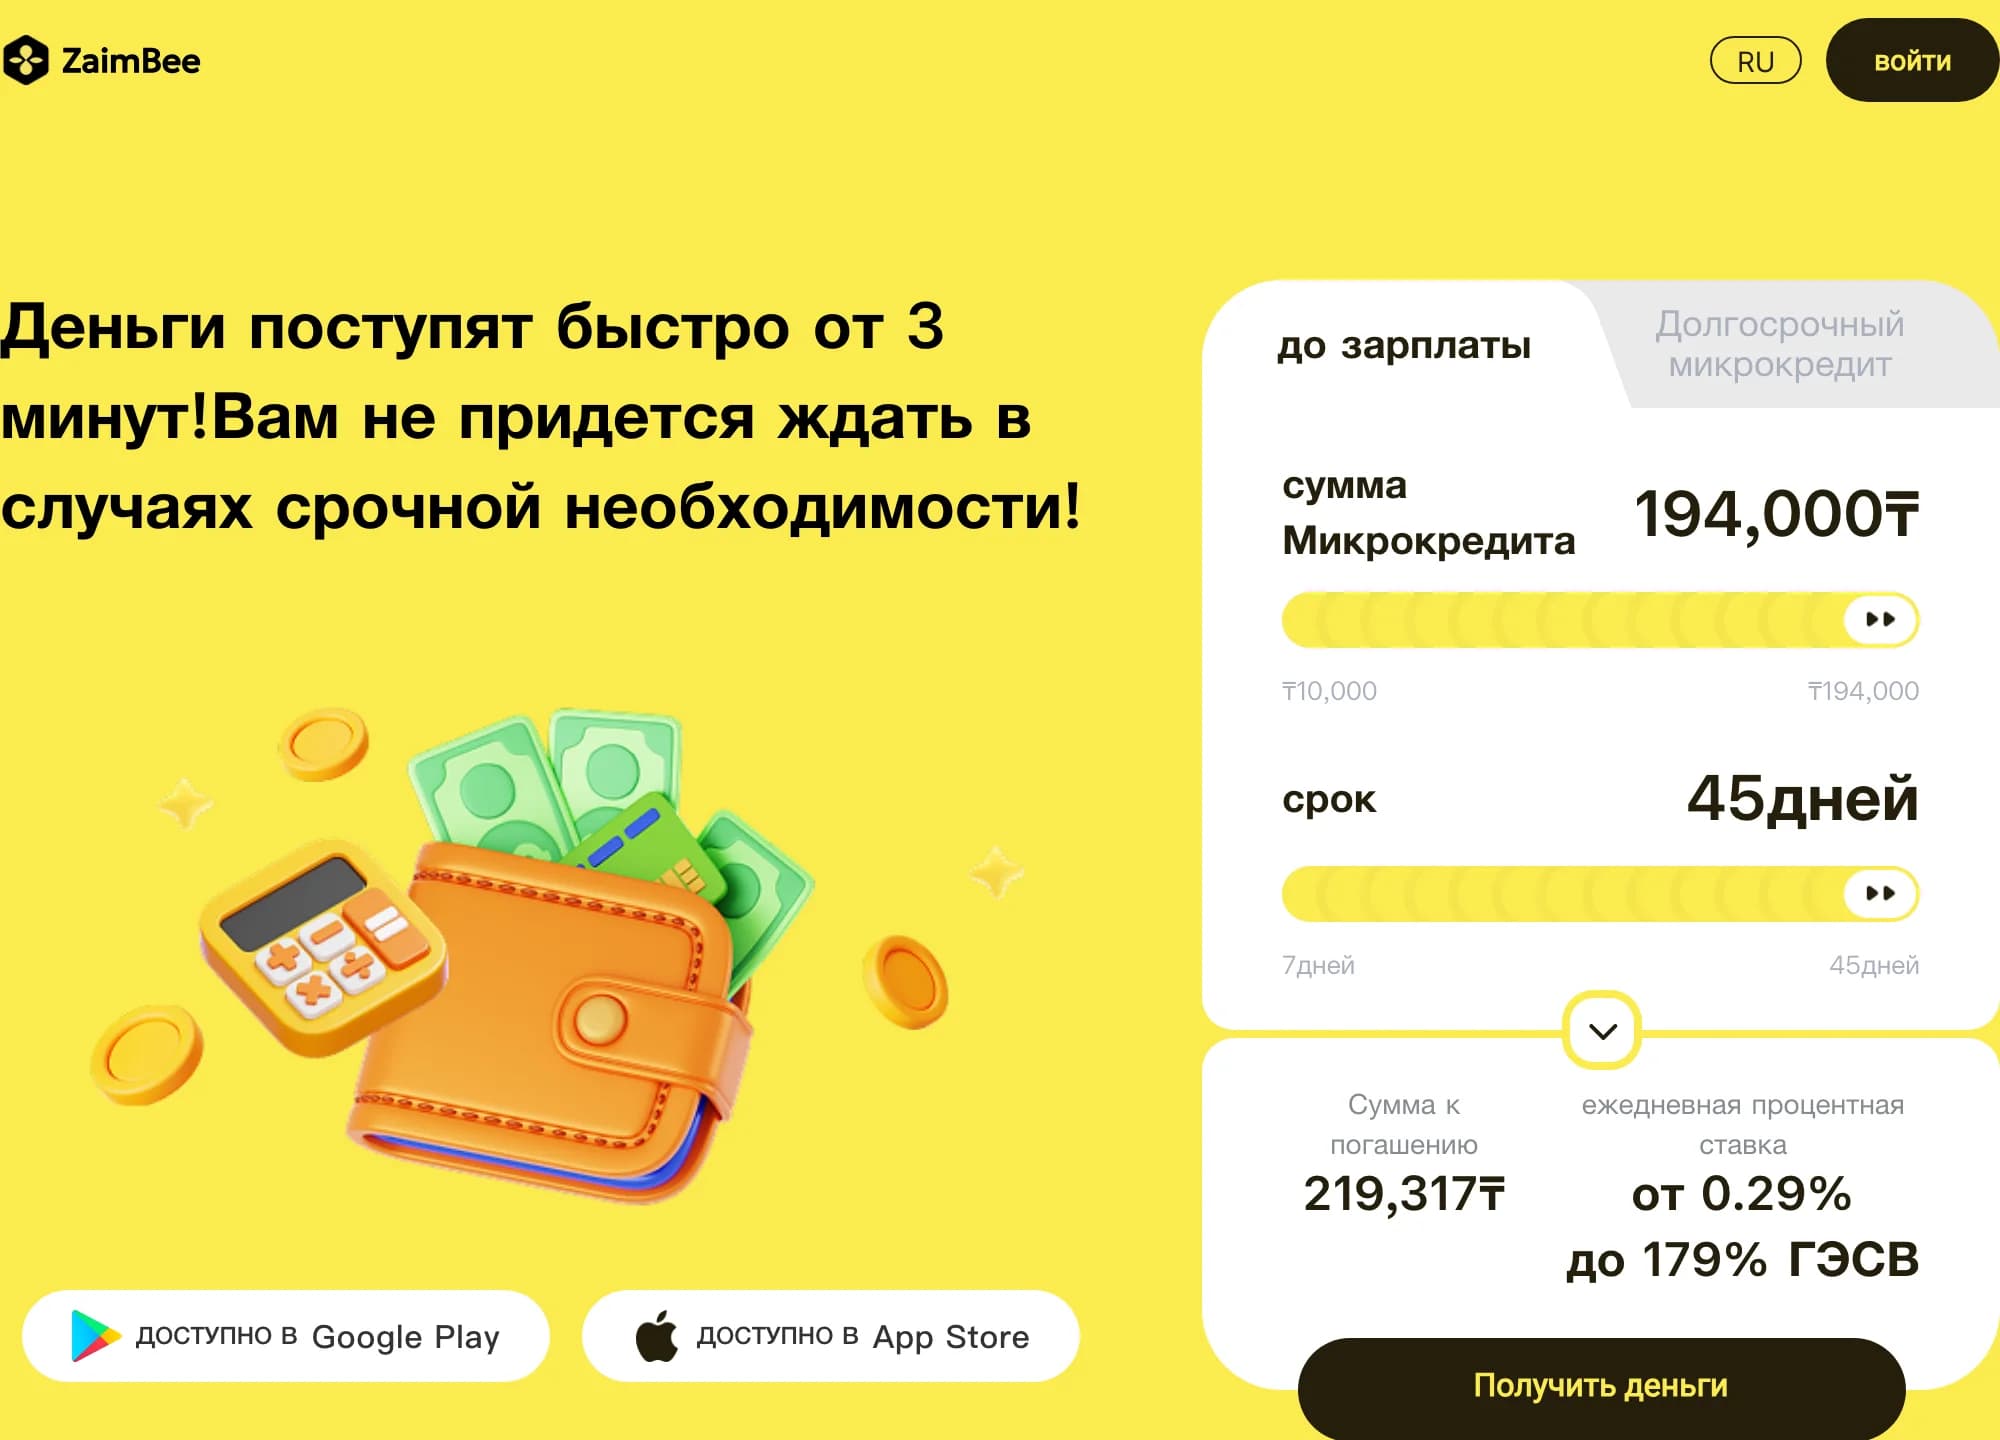
- Максимум суммы — 194 000 ₸. Законная граница краткосрочного микрокредита — 45 МРП, в 2026 году это 194 625 ₸.
- Максимум срока — 45 дней: ровно столько закон отводит краткосрочному микрокредиту.
- Всё, что дольше и больше, живёт в соседней вкладке «Долгосрочный микрокредит» — там потолок ГЭСВ уже 46%, а не 179%.
У TengeDa длинное плечо спрятано за той же границей: витрина компании укладывается в законные 45 дней по ставке «от 0,29% в день», а займ с графиком на 1–12 месяцев есть только в правилах. На сроке дольше 45 дней ставка 0,29% в день дала бы около 106% годовых — вдвое выше потолка, — поэтому цена длинного продукта обязана быть примерно вдвое ниже заявленного «от». Какую именно ставку компания применяет на длинном плече, ни витрина, ни публичные правила не раскрывают (проверено 23–30.07.2026). Спросите точную цифру до подписания: в договоре ГЭСВ обязательна.
Первоисточники нормы: Закон РК № 56-V (adilet.zan.kz), предельные ГЭСВ — совместное постановление Нацбанка и АРРФР (nationalbank.kz); МРП-2026 — 4 325 ₸.
Сколько стоит займ на 3 и на 6 месяцев: расчёт
Переплата по займу 200 000 ₸ на 3 месяца по ставке ZaimBee 0,126% в день — 22 680 ₸; тот же заём, растянутый на 6 месяцев по той же потолочной ставке, стоил бы 45 360 ₸. Для сравнения мы посчитали и «цепочку коротких» — два займа по 45 дней на максимальную краткосрочную сумму:
| Сценарий | Ставка | Переплата | Итого к возврату |
|---|---|---|---|
| 200 000 ₸ на 3 месяца (ZaimBee, долгосрочный) | 0,126% в день | 22 680 ₸ | 222 680 ₸ |
| 200 000 ₸ на 6 месяцев (по потолку ГЭСВ 46%) | 0,126% в день | 45 360 ₸ | 245 360 ₸ |
| Цепочка: 194 000 ₸ × два коротких займа по 45 дней | 0,29% в день | 50 634 ₸ | 244 634 ₸ за 90 дней |
| 150 000 ₸ на 3 месяца (TengeDa, займ с графиком из правил) | не раскрыта | посчитать нельзя | — |
Расчёт редакции при начислении на всю сумму за весь срок; при погашении частями по графику фактическая переплата ниже — итог фиксирует договор.
Цепочка перезаймов на те же 90 дней выходит вдвое дороже длинного продукта — 50 634 ₸ против 22 680 ₸ — и вдобавок требует второго одобрения посреди срока, которое никто не гарантирует. Если срок больше полутора месяцев известен заранее, брать короткий займ «с перезакладом» — самый дорогой из легальных вариантов.
Частый вопрос: бывает ли беспроцентный займ на 3 месяца — конкуренты обещают его прямо в заголовках. Не бывает: промо-ставки 0,01% и скидки на вознаграждение у МФО каталога действуют только на первый короткий займ, обычно до 30–45 дней. На трёхмесячном сроке ни одна из двенадцати компаний акций не заявляет (сверка 23–30.07 и 28.08.2026).
Рассрочка магазина против займа в рассрочку
Когда деньги нужны на технику, а не наличными, рассрочка продавца дешевле любого займа из таблицы выше: на 150 000 ₸ без просрочек она стоит 0 ₸ переплаты, заём в рассрочку на 6 месяцев по предельной ГЭСВ 46% годовых — около 20 700 ₸. Преимущество исчезает, если рассрочка сама оформлена как кредит или пропущен взнос.
| Способ | Срок | ГЭСВ | Переплата на 150 000 ₸ | Итог к возврату |
|---|---|---|---|---|
| Рассрочка продавца, 0%, без просрочек | 6–12 мес | 0%* | 0 ₸ | 150 000 ₸ |
| Карта рассрочки банка, льготный период | обычно 3–12 мес | 0% в льготный период, дальше — по тарифу эмитента | зависит от того, закрыт ли долг в льготный период | от 150 000 ₸ |
| Заём в рассрочку МФО | 6 мес | до 46% годовых (законодательный потолок) | ≈20 700 ₸ (13,8%) | ≈170 700 ₸ |
| Заём в рассрочку МФО | 12 мес | до 46% годовых | ≈39 900 ₸ (26,6%) | ≈189 900 ₸ |
* 0% держится, только пока каждый взнос уплачен в срок: у части карт рассрочки просрочка переводит весь остаток на тариф эмитента. Переплата по займу — аннуитет по предельной ГЭСВ, без комиссий; лимиты сверены 08.09.2026.
ГЭСВ есть и у рассрочки — просто он часто равен нулю. Рассрочка становится кредитованием там, где цена при оплате сразу и цена в рассрочку расходятся: товар за 150 000 ₸ и так и так — ГЭСВ ноль; «цена в рассрочку» на 8–10% выше — то же вознаграждение, не названное в рекламе. Стоимость «бесплатной» рассрочки платит либо покупатель через цену, либо продавец через комиссию банку-партнёру.
Претензии вызывает при этом не рассрочка, а займы: в срезе нашей базы жалоб на 25.08.2026 (967 записей) переплата выше обещанной встретилась 59 раз, скрытые комиссии — 48, и ни один случай не про рассрочку продавца.
Займ на 6 месяцев: на витринах его нет ни у кого
Займы на 6 месяцев в калькуляторе не считает ни одна из двенадцати МФО — это самый короткий из «невидимых» сроков. Формально полгода допускают документы четырёх компаний: TengeDa (займ с графиком на 1–12 месяцев), Vivus и CreditPlus (до 36 месяцев), OneCredit (предпринимательский до 108 месяцев). Оформление везде одинаковое: писать в поддержку, называть продукт по имени из правил и запрашивать расчёт — кнопки под микрозайм на 6 месяцев на сайтах нет. То же относится к промежуточным срокам: займ на 4 месяца существует только внутри этих же документных продуктов.
Кредит на 6 месяцев на карту с онлайн-оформлением в пару кликов — на рынке онлайн-МФО Казахстана такого продукта сейчас нет, что бы ни обещала реклама. Есть банковские кредиты с другими требованиями к доходу — их мы не сравниваем — и есть документные займы МФО из таблицы выше.
Погашение частями: график — это не гибкость
Трёхмесячный займ обычно гасится частями по графику, и здесь у заёмщиков две устойчивые иллюзии. Первая — «если станет тяжело, платёж перенесут»: в нашей базе отзывов о МФО Казахстана историй «не дают отсрочку или реструктуризацию» — 28, успешных «дали отсрочку» — 12 (счёт после схлопывания повторов, база на 28.07.2026). Отсрочка — добрая воля компании, в договоре её нет. Вторая иллюзия — «проценты идут с первого дня»: у TengeDa, по примеру расчёта на её же сайте, вознаграждение начисляется со второго дня, за 45-дневный займ — за 44 дня; у Microcash то же правило записано в правилах предоставления. Мелочь, но при сверке графика с договором она объясняет «лишние» или «недостающие» сотни тенге.
Что в графике действительно ваше по закону — досрочное погашение: комиссии и штрафы за него запрещены для любого микрокредита, вознаграждение пересчитывается за фактические дни. На трёхмесячном сроке это главный способ сэкономить — закрыли на месяц раньше, не заплатили за 30 дней начисления.
Как мы это проверяли
Сроки и суммы сняты с витрин и калькуляторов 12 МФО нашего каталога, длинные продукты — из правил предоставления микрокредитов и тарифных PDF; документы читались 23.07.2026, витрины TengeDa и ZaimBee пересняты 30.07.2026, Acredit, Quick Money и Kviku сверены 28.08.2026. Ставку длинного плеча TengeDa мы не нашли ни в одном публичном документе и пишем «не раскрыта», а не подставляем витринную. Расчёты переплаты — наши, по формуле «ставка × сумма × дни», без учёта графика; статистика отсрочек — из собственной базы отзывов заёмщиков после дедупликации. Черновик подготовлен с помощью ИИ по этим данным; цифры и правовые нормы проверила редакция: автор — Динара Алиева, проверил Азамат Ахметов.
Кому трёхмесячный срок не подходит
Если нужная сумма меньше 195 000 ₸ — трёхмесячных предложений для вас на витринах просто нет: ниже этой планки начинается территория коротких займов, и выгоднее сравнить условия займа до зарплаты. Если доход нестабилен, график на 3 месяца опаснее одного платежа: пропуск взноса запускает пеню и звонки, а на отсрочку, как показывает наша база отзывов, рассчитывать не стоит. И если вы уже платите по другим займам — помните про коэффициент долговой нагрузки: на длинных сроках именно он становится главной причиной отказа, разбор — в материале про микрокредит с плохой кредитной историей.
Вопросы и ответы
Можно ли взять займ на 2 месяца?
Да — у той же компании, что выдаёт на три: ZaimBee («Долгосрочный микрокредит» 30–90 дней, от 195 000 ₸). У TengeDa двухмесячный срок есть только в правилах — займ с графиком на 1–12 месяцев, а витрина ограничена 45 днями. Юридически займ на 2 месяца — уже не краткосрочный микрокредит: срок дольше 45 дней означает потолок ГЭСВ 46% годовых, поэтому дневная ставка обязана быть ниже привычных 0,29%.
Дают ли займ на 4 месяца?
С витрины — нет: калькуляторы двенадцати МФО каталога заканчиваются максимум на 90 днях («Долгосрочный микрокредит» ZaimBee). Срок в 4 месяца помещается только в документные продукты — займ с графиком TengeDa на 1–12 месяцев, «Классический» Vivus или второй продукт CreditPlus до 36 месяцев — и оформляется через поддержку компании с расчётом под запрос.
Есть ли беспроцентный займ на 3 месяца?
Нет. Акции «под 0,01%» и скидки на вознаграждение у МФО Казахстана распространяются только на первый короткий займ — до 30–45 дней. На срок 3 месяца промо-условий не заявляет ни одна из двенадцати компаний нашего каталога (сверка 23–30.07 и 28.08.2026); реальная цена трёхмесячного займа — от 0,1 до 0,126% в день.
Можно ли взять займ онлайн на 3 месяца с погашением частями?
Да: у ZaimBee долгосрочный продукт оформляется онлайн, от 195 000 ₸, погашение — по графику. У TengeDa с витрины трёхмесячный срок не оформить — там 15–45 дней; займ с графиком платежей на срок до 12 месяцев есть в правилах компании и запрашивается через поддержку. Перед подписанием сверьте в договоре ГЭСВ и сумму каждого платежа — на сроке дольше 45 дней ГЭСВ не может превышать 46% годовых.
Кредит на 6 месяцев на карту — кто его выдаёт?
Из онлайн-МФО с оформлением в калькуляторе — никто: займы на 6 месяцев существуют только в правилах и тарифах четырёх компаний (TengeDa, Vivus, CreditPlus, OneCredit) и оформляются через поддержку. Деньги при этом действительно приходят на карту или счёт — ограничение не в способе выдачи, а в том, что полугодовой срок не заведён в онлайн-оформление.
Рассрочка магазина под 0% — она правда бесплатная?
Да, если цена товара в рассрочку совпадает с ценой при оплате сразу и каждый взнос уплачен в срок: тогда ГЭСВ рассрочки равен нулю. Наличными такую рассрочку не выдают — она привязана к конкретному товару. Разница между «ценой в рассрочку» и ценой за наличные и есть вознаграждение, даже если слово «процент» нигде не написано.
Что будет, если пропустить платёж по рассрочке 0%?
Зависит от того, кто её финансирует. Кредит банка или МФО — неустойка не больше 0,5% от просроченной суммы в день. Рассрочку даёт сам продавец — последствия в договоре купли-продажи: там встречается потеря скидки задним числом, и это проверяют до подписания.
Сумма до 194 000 ₸ и срок до полутора месяцев — берите короткий займ, он проще и есть у всех двенадцати компаний: сравните условия в каталоге МФО, а если хватит ровно месяца — мы посчитали, сколько отдавать за займ на 30 дней, по каждой из двенадцати. Нужны именно три месяца: с витрины это ZaimBee от 195 000 ₸ с опубликованной ставкой 0,126% в день; у TengeDa трёхмесячный срок остался в правилах и запрашивается через поддержку. А если сроки тянутся к году, сначала прочитайте, как устроены длинные займы в документах МФО — там цена и оформление другие.
Документы компаний проверены 23.07.2026, витрины TengeDa и ZaimBee — 30.07.2026, Acredit, Quick Money и Kviku — 28.08.2026. Страница содержит партнёрские ссылки: заявка оформляется на сайте выбранной МФО, мы можем получать вознаграждение за оформленные займы.
Автор: Динара Алиева, руководитель контент-отдела
Проверил: Азамат Ахметов, главный редактор