Займ до зарплаты в Казахстане: сколько стоит дотянуть до получки и у кого можно занять на 7 дней
Деньги до зарплаты в Казахстане: занять 50 000 ₸ на две недели стоит от 70 до 2 030 ₸ переплаты — разброс почти в тридцать раз. Зависит он не от «выгодности» МФО, а от того, первый это займ или нет — так показал расчёт Займометра по сайтам, правилам и тарифам двенадцати МФО каталога (сверка 29.07–18.09.2026).
Цену мы сопоставили с тем, чем такие займы заканчиваются, — по 1 012 разобранным отзывам о МФО Казахстана. Ниже: таблица переплаты по каждой компании, минимальные сроки (занять ровно на неделю дадут не все), правило, сколько брать от своей зарплаты, и что делать, если зарплату задержали. Одну деталь стоит знать заранее: Quick Money, Kviku и TengeDa короче 15 дней не выдают вообще — двухнедельный займ у них не оформить.
Опубликовано , обновлено
Автор: Азамат Ахметов, главный редактор
Проверил: Динара Алиева, руководитель контент-отдела
Сколько стоит занять 50 000 ₸ до зарплаты
Две недели с суммой 50 000 ₸ обходятся в 2 030 ₸ по стандартной ставке рынка — 0,29% в день, и у половины каталога цифра одинаковая. Экономия появляется в двух местах: на промо для нового клиента (0,01% в день заявляют CreditPlus, Acredit и Kviku — это ≈ 70 ₸ за те же две недели) и у Tengebai, чей продукт оформлен по правилам для предпринимательских целей с потолком ГЭСВ 46% вместо 179%.
| МФО | Мин. срок | Сумма от | Ставка | Переплата за 14 дней с 50 000 ₸ | Первый займ |
|---|---|---|---|---|---|
| Tengebai | до 20 дней (витрина) | 10 000 ₸ | 25,5% годовых (~0,07%/день) | ≈ 497 ₸ | без промо |
| Acredit | 5 дней (тарифы) | 20 000 ₸ | 0,28%/день (тарифы; витрина показывает только промо) | 1 960 ₸ | 0,01%/день → ≈ 70 ₸ |
| Credit365 | 10 дней | 20 000 ₸ | 0,29%/день | 2 030 ₸ | без промо |
| OneCredit | 10 дней | 20 000 ₸ | 0,29%/день | 2 030 ₸ | без промо |
| Лайм Кредит | 5 дней | 20 000 ₸ | 0,29%/день | 2 030 ₸ | −70% по промокоду LIME70 → ≈ 610 ₸ |
| Microcash | 5 дней | 10 000 ₸ | 0,29%/день | 2 030 ₸ | без промо |
| ZaimBee | 7 дней | 10 000 ₸ | от 0,29%/день | 2 030 ₸ | без промо |
| CreditPlus | не заявлен (до 30 дней) | 20 000 ₸ | не раскрыта: тарифы сняты с сайта | посчитать нельзя | 0,01%/день → ≈ 70 ₸ |
| Vivus | 5 дней | 10 000 ₸ | не раскрыта | посчитать нельзя | 0,01% первые 7 дней — и новым, и повторным |
| Quick Money | 15 дней (калькулятор) | 45 000 ₸ | 0,28%/день, со 2-го дня | на 14 дней не выдаст | без промо |
| Kviku | 15 дней (калькулятор) | 10 000 ₸ | не раскрыта | на 14 дней не выдаст | от 0,01%/день |
| TengeDa | 15 дней | 80 000 ₸ | 0,29%/день | на 50 000 ₸ не выдаст | без промо |
Расчёт редакции по ставкам с сайтов, из правил и тарифов компаний; итоговую сумму МФО показывает в договоре до подписания. Сверка у каждой компании своя — от 29.07 до 18.09.2026, её дата стоит в карточке этой компании.
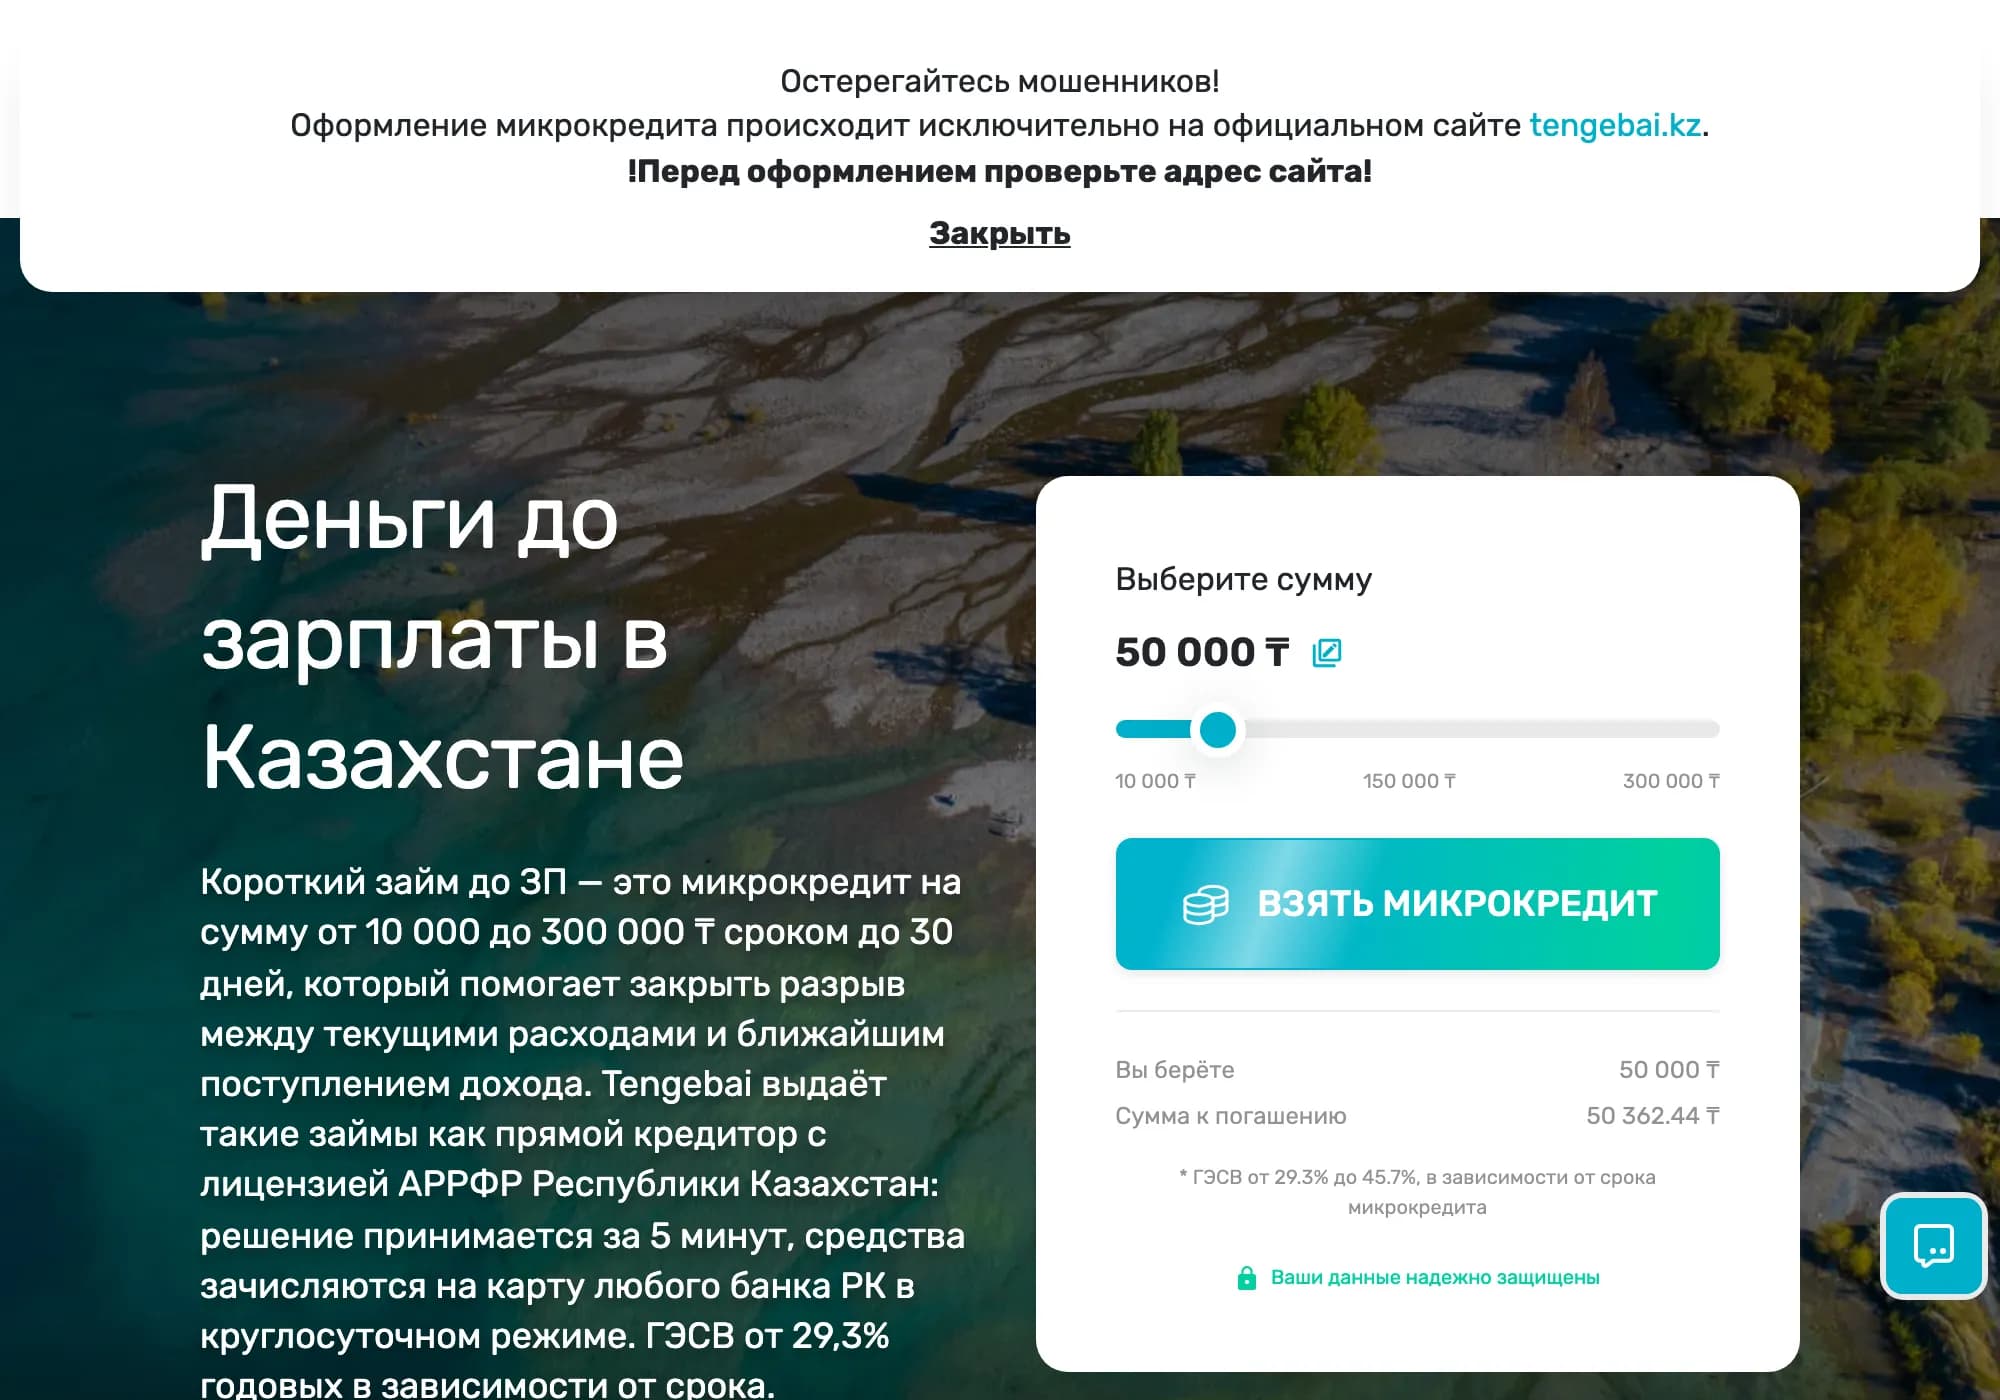
- Выбрать можно только сумму. Поля срока в калькуляторе нет вообще, хотя ниже на той же странице заявлено «до 30 дней».
- Переплата 362,44 ₸ на 50 000 ₸ — против 2 030 ₸ по рыночной ставке 0,29% в день за две недели. Срок, за который посчитана эта цифра, компания не называет.
Пять строк требуют пояснения. CreditPlus стандартную ставку больше не раскрывает: тарифный документ, из которого мы брали 0,28% в день (протокол № 31-08-2025), с сайта снят, вместо него лежит документ от 04.09.2026, который мы ещё не читали (сверка 18.09.2026). Acredit — наоборот: витрина показывает только промо «от 0,01% на предпринимательские цели», а стандартные 0,28% в день стоят в документе «Ставки и тарифы», по нему и посчитана строка. Vivus дневную ставку не публикует ни на витрине, ни в правилах от 01.07.2026 — там только пределы «от 0,01%» и ГЭСВ до 179%; льготные 7 дней под 0,01% компания даёт и новым, и повторным клиентам, а что начнётся на восьмой день, вы узнаете в договоре. Kviku тоже показывает одно промо: ставку повторного займа не называет, правила (п. 15) ограничивают её 0,3% в день. TengeDa выдаёт от 80 000 ₸ — занять у них ровно 50 000 ₸ не выйдет.
Что это значит для заёмщика: если займ у вас первый, реальная разница между компаниями — не проценты, а промо. 70 ₸ против 2 030 ₸ за один и тот же двухнедельный займ — это вся экономия, которую здесь можно получить.
Займ до зарплаты: 70 ₸ или 2 030 ₸ за одно и то же — проверили 12 МФО
Занять 50 000 ₸ на две недели в МФО Казахстана стоит от 70 до 2 030 ₸ переплаты — разница почти в 30 раз, и зависит она не от компании, а от того, первый это займ или повторный. Займометр открыл сайты 12 МФО 28.08.2026: промо 0,01% в день на первый займ заявляют CreditPlus, Credit365 и OneCredit (≈70 ₸), стандартная ставка рынка 0,29% в день даёт 2 030 ₸; без акций дешевле рынка Tengebai (25,5% годовых, ≈500 ₸) и Лайм Кредит по промокоду LIME70 (≈610 ₸).
Кто даёт на 7 дней, а кто не даст короче десяти
Занять ровно на неделю прямо разрешают пять МФО из двенадцати: Acredit, Лайм Кредит, Microcash и Vivus начинают с 5 дней, ZaimBee — с 7. Credit365 и OneCredit короче 10 дней не выдают вообще, Quick Money, Kviku и TengeDa — короче 15; витринный продукт Tengebai рассчитан на срок до 20 дней, а CreditPlus минимального срока не объявляет вовсе. Это важнее, чем кажется: зарплата приходит в конкретный день, и если минимальный срок длиннее, чем осталось ждать, вы платите за лишние дни.
Считаем на цифрах: до зарплаты 8 дней, а минимальный срок МФО — 10. Переплата по ставке 0,29% растёт с 1 160 до 1 450 ₸ с той же суммы 50 000 ₸. Не катастрофа, но это 290 ₸ ни за что — и появляются они просто потому, что срок не подогнали под дату.
Есть нюанс с досрочным погашением: по закону РК штрафы и комиссии за досрочный возврат микрокредита физическим лицом запрещены, а вознаграждение пересчитывается за фактический срок пользования. То есть длинный минимальный срок — не приговор: вернули в день зарплаты, заплатили за фактические дни. В нашей базе отзывов досрочное погашение чаще проходит гладко: 18 записей о корректном пересчёте. Но есть и обратные случаи — например, заёмщик закрыл долг на пятый день, а удержали с него сумму как за весь срок. Поэтому расчёт при досрочном возврате стоит сверять по выписке, а не принимать на слово.
Что делать, если зарплату задержали: сколько стоит продление
Задержка зарплаты — главный риск этого займа, и стоит она денег. Продление (пролонгация) — это платный перенос даты: вы гасите начисленное вознаграждение, тело долга остаётся и продолжает начислять проценты. При ставке 0,29% в день продление займа 50 000 ₸ после двух недель обойдётся примерно в 2 030 ₸ — ровно во столько же, сколько стоил сам займ. Подробный разбор с лимитами по каждой компании — в отдельном материале о том, сколько стоит продление микрозайма.
Важная деталь, которую видно только в правилах: у Microcash продления нет вообще — в правилах от 18.11.2024 такой процедуры не существует. Самая дешёвая по расчёту неделя оборачивается самым жёстким сценарием при задержке: платить придётся в срок или уходить в просрочку. У CreditPlus, ZaimBee и TengeDa суммарный предел продлений — до 90 календарных дней, у OneCredit и Credit365 число продлений определяет скоринг.
И вот где подвох: рассчитывать на отсрочку как на запасной план не стоит. В нашей базе 28 жалоб на то, что МФО не дала отсрочку или реструктуризацию, против 12 отзывов, где её всё-таки дали. Пока просрочки нет, отсрочка — просьба, а не право: заявление о реструктуризации закон гарантирует уже после её наступления, в первые 30 дней, и ответить на него МФО обязана в течение 15 дней.
Почему автосписание в день зарплаты — жалоба №1 в базе Займометра
Самая частая претензия к МФО Казахстана вообще не про ставки: 106 жалоб из 531, то есть каждая пятая, — это списание без согласия и автоподписки. Для займа до зарплаты риск конкретный: карта привязана, деньги приходят, списание уходит раньше, чем вы успели распределить бюджет.
Ещё 69 жалоб (13%) — платёж не дошёл или завис: человек заплатил в день зарплаты, а в системе МФО деньги появились позже, и сверху набежала пеня. Что с этим делать практически:
- Платите за день до срока, а не в день срока. Межбанковский перевод может идти дольше суток; в день зарплаты запаса у вас нет.
- Сохраняйте чек и скриншот статуса. По жалобам из базы именно чек решает спор о «не дошедшем» платеже быстрее всего.
- Выясните, отключается ли автосписание, до подписания договора — и какая сумма в какой день уйдёт.
- Не держите на зарплатной карте лишнего, если у вас уже есть просрочка по другому долгу: в базе есть случаи блокировки зарплатного счёта на этапе взыскания. Лимиты удержаний и как снять блокировку — в разборе ареста счёта за микрозайм.
- Убедитесь, что договор закрыт после погашения — 25 жалоб именно об этом: долг оплачен, а статус висит.
Сколько занимать от зарплаты
Безопасная сумма займа до зарплаты — та, которую вы вернёте одним платежом и после этого доживёте до следующей выплаты. Считается она не от размера зарплаты, а от свободного остатка: зарплата минус обязательные расходы месяца — аренда, коммуналка, действующие кредиты, еда, дорога.
Пример. Зарплата 250 000 ₸, обязательные расходы 180 000 ₸ — свободно 70 000 ₸. Займ 50 000 ₸ на 14 дней потребует вернуть 52 030 ₸, а это больше свободного остатка: возвращать придётся из денег, которые уже на что-то расписаны. Безопасный потолок в этом примере — около 40 000 ₸ с возвратом 41 624 ₸, и то при условии, что зарплата придёт в срок.
Теперь главное: если возврат съедает весь свободный остаток, следующий месяц вы начнёте с нуля — и с высокой вероятностью займёте снова. Это тот же ролловер, только растянутый: формально гасите вовремя, фактически живёте в постоянном долге. Совокупная переплата по краткосрочному микрокредиту ограничена законом, но лимит не отменяет привычку занимать каждый месяц.
Кому займ до зарплаты не подходит
Не подходит, если зарплата плавающая или приходит с задержками — вся конструкция держится на том, что деньги придут в известный день. Не подходит, если вы гасите этим займом другой займ: два коротких долга в одном месяце почти всегда дороже одной реструктуризации. И не подходит, если ту же сумму можно получить бесплатно — рассрочка у продавца или перенос платежа по действующему кредиту обойдутся дешевле любой ставки МФО. Наконец, если до выплаты ближе к месяцу, чем к двум неделям, — смотрите расчёт возврата за 30 дней: каждая неделя срока добавляет около 1 000 ₸ на 50 000 ₸.
Отдельно про формулировку «без отказа», которая живёт в рекламе таких займов: юридической силы у неё нет. Каждая заявка проходит проверку по кредитной истории, и отказать могут любому. Шанс повышают точные данные в анкете, карта на ваше имя, отсутствие свежих просрочек и одна заявка вместо пяти подряд — каждая заявка отражается в кредитном бюро.
Что говорит закон РК о таких займах
Краткосрочный микрокредит «до зарплаты» — это заём до 45 дней и до 45 МРП (194 625 ₸ при МРП-2026 4 325 ₸), и для него действуют отдельные предельные значения: ставка вознаграждения не более 0,3% в день, ГЭСВ не выше 179% годовых, пеня при просрочке не более 0,5% в день, а совокупная переплата — вознаграждение, пеня и все прочие платежи вместе — не может превысить 50% от суммы займа. Начисления по микрокредиту прекращаются после 90 дней просрочки. Если же срок нужен дольше 45 дней, заём выходит из краткосрочной категории — как это меняет ставку и минимальную сумму, разобрано в подборке займов длиннее 45 дней. Первоисточники: Закон РК № 56-V «О микрофинансовой деятельности» (adilet.zan.kz) и нормативы АРРФР (gov.kz); нормы сверены 16.07.2026.
Проверить, что кредитор легален, стоит до заявки, а не после: реестр действующих МФО ведёт АРРФР, и заём у компании вне реестра — это не микрокредит, а долг перед неизвестно кем. Как это сделать за минуту, разобрано в инструкции как проверить лицензию МФО.
Как готовился материал
Ставки, сроки и минимальные суммы взяты с сайтов, из правил предоставления микрокредитов, тарифных документов и калькуляторов двенадцати МФО каталога — тех же компаний, что и в остальных наших сравнениях; сверка у каждой своя, от 29.07 до 18.09.2026, даты и номера протоколов указаны в карточках компаний. Переплата в таблице — наш расчёт по опубликованной ставке для суммы 50 000 ₸ и срока 14 дней, без учёта промокодов и индивидуальных решений скоринга; договор может дать другую цифру, и решает именно он.
Цифры по жалобам — из нашей базы отзывов о МФО Казахстана: 1 012 релевантных записей (621 боль и 391 успех), собранных с публичных площадок и размеченных по типу проблемы; количества приведены после схлопывания near-дубликатов, поэтому база жалоб в расчёте долей — 531 запись. Мы приводим только доли и количества, без пересказа отдельных историй. Черновик текста подготовлен с помощью ИИ по этим данным; расчёты и правовые нормы проверила редакция: автор — Азамат Ахметов, проверила Динара Алиева.
Вопросы и ответы
Сколько стоит занять 50 000 тенге до зарплаты?
Две недели по стандартной ставке рынка 0,29% в день обойдутся в 2 030 ₸ переплаты. Первый займ дешевле в разы: промо 0,01% в день у CreditPlus и Acredit даёт около 70 ₸ за тот же срок, скидка 70% по промокоду LIME70 у Лайм Кредит — около 610 ₸. У Kviku ставка та же, но короче 15 дней компания не выдаёт. Самый дешёвый вариант без промо — Tengebai со ставкой 25,5% годовых: примерно 497 ₸ за две недели.
Можно ли взять займ на 7 дней?
Да, у пяти МФО из двенадцати: Acredit, Лайм Кредит, Microcash и Vivus выдают от 5 дней, ZaimBee — от 7. Credit365 и OneCredit короче 10 дней не выдают, Quick Money, Kviku и TengeDa — короче 15, витринный продукт Tengebai рассчитан на срок до 20 дней, а CreditPlus минимального срока не объявляет. Если минимальный срок длиннее, чем осталось до зарплаты, вернуть можно досрочно: по закону РК штрафы за досрочное погашение микрокредита запрещены, а вознаграждение пересчитывается за фактические дни.
Что делать, если зарплату задержали и платить нечем?
Не молчать до просрочки: продление стоит примерно столько же, сколько сам займ (около 2 030 ₸ на сумму 50 000 ₸ после двух недель), но дешевле пени. Учтите два ограничения: у Microcash продления нет в правилах вообще, а отсрочку дают не всем — в нашей базе 28 жалоб на отказ против 12 случаев, когда её предоставили. После наступления просрочки у вас есть право подать заявление о реструктуризации в первые 30 дней, и МФО обязана ответить за 15 дней.
Дают ли займ до зарплаты без отказа?
Нет, гарантированного одобрения не существует: «без отказа» — рекламная формулировка, а не обязательство. Все двенадцать МФО проверяют заявителя по кредитной истории, и отказ возможен у любой. Шанс повышают точные данные в анкете, карта на своё имя и одна заявка вместо серии — каждая заявка отражается в кредитном бюро.
Займ до зарплаты под 0% — это реально?
Нулевой ставки нет, но есть промо, близкое к нулю: CreditPlus, Acredit и Kviku заявляют от 0,01% в день новому клиенту, Лайм Кредит — скидку 70% по промокоду LIME70, Vivus — льготный период 7 дней под 0,01% и для новых, и для повторных (полное сравнение акций — в разборе «займ без процентов»). Дальше действуют стандартные 0,28–0,29% в день там, где ставка раскрыта. Условия промо смотрите в договоре: ставка после льготного периода у Vivus в публичных документах не раскрыта.
Если занимаете впервые и знаете точную дату зарплаты — смотрите в сторону промо-ставки: 0,01% в день новому клиенту дают CreditPlus и Acredit — это ≈ 70 ₸ за две недели. Нужен повторный займ — считайте от ставки: Tengebai дешевле рынка примерно вчетверо. А если зарплата приходит ночью или в выходной, полезно знать, кто из МФО реально выдаёт круглосуточно.
Ставки и условия компаний проверены 29.07–18.09.2026 (дата по каждой — в её карточке), правовые нормы — 16.07.2026. Страница содержит партнёрские ссылки: заявка оформляется на сайте выбранной МФО, мы можем получать вознаграждение за оформленные займы.
Автор: Азамат Ахметов, главный редактор
Проверил: Динара Алиева, руководитель контент-отдела